IFRS S1 管一般永續揭露、S2 管氣候揭露,兩者一起把永續議題接進財務報表。
本文重點整理
- S1 管一般永續揭露,S2 專責氣候揭露
- 兩者同時適用,不是二選一
- 「指標與目標」可對應 SASB 產業指標揭露
- 財務攸關性是新制和舊制最大的差別
- GRI 與 IFRS 目的不同,不能互轉、但可並行
如果你最近開始接觸 IFRS (International Financial Reporting Standards,國際財務報導準則) 永續揭露,第一個遇到的難題通常不是要不要做,而是「S1 和 S2 到底差在哪、為什麼要拆成兩套」。以下用淺白的方式把兩大準則講清楚,帶您看它們如何與財務報表對齊,並順帶釐清一個常見的混淆:做過 GRI(Global Reporting Initiative,全球報告倡議組織) ,是不是就能直接轉成 IFRS。
IFRS S1/S2 是什麼?
IFRS S1、S2 由國際永續準則理事會(ISSB)於 2023 年 6 月發布,是全球首套整合永續與財務揭露的準則,其中 S1 訂一般永續揭露要求、S2 訂氣候相關揭露要求。
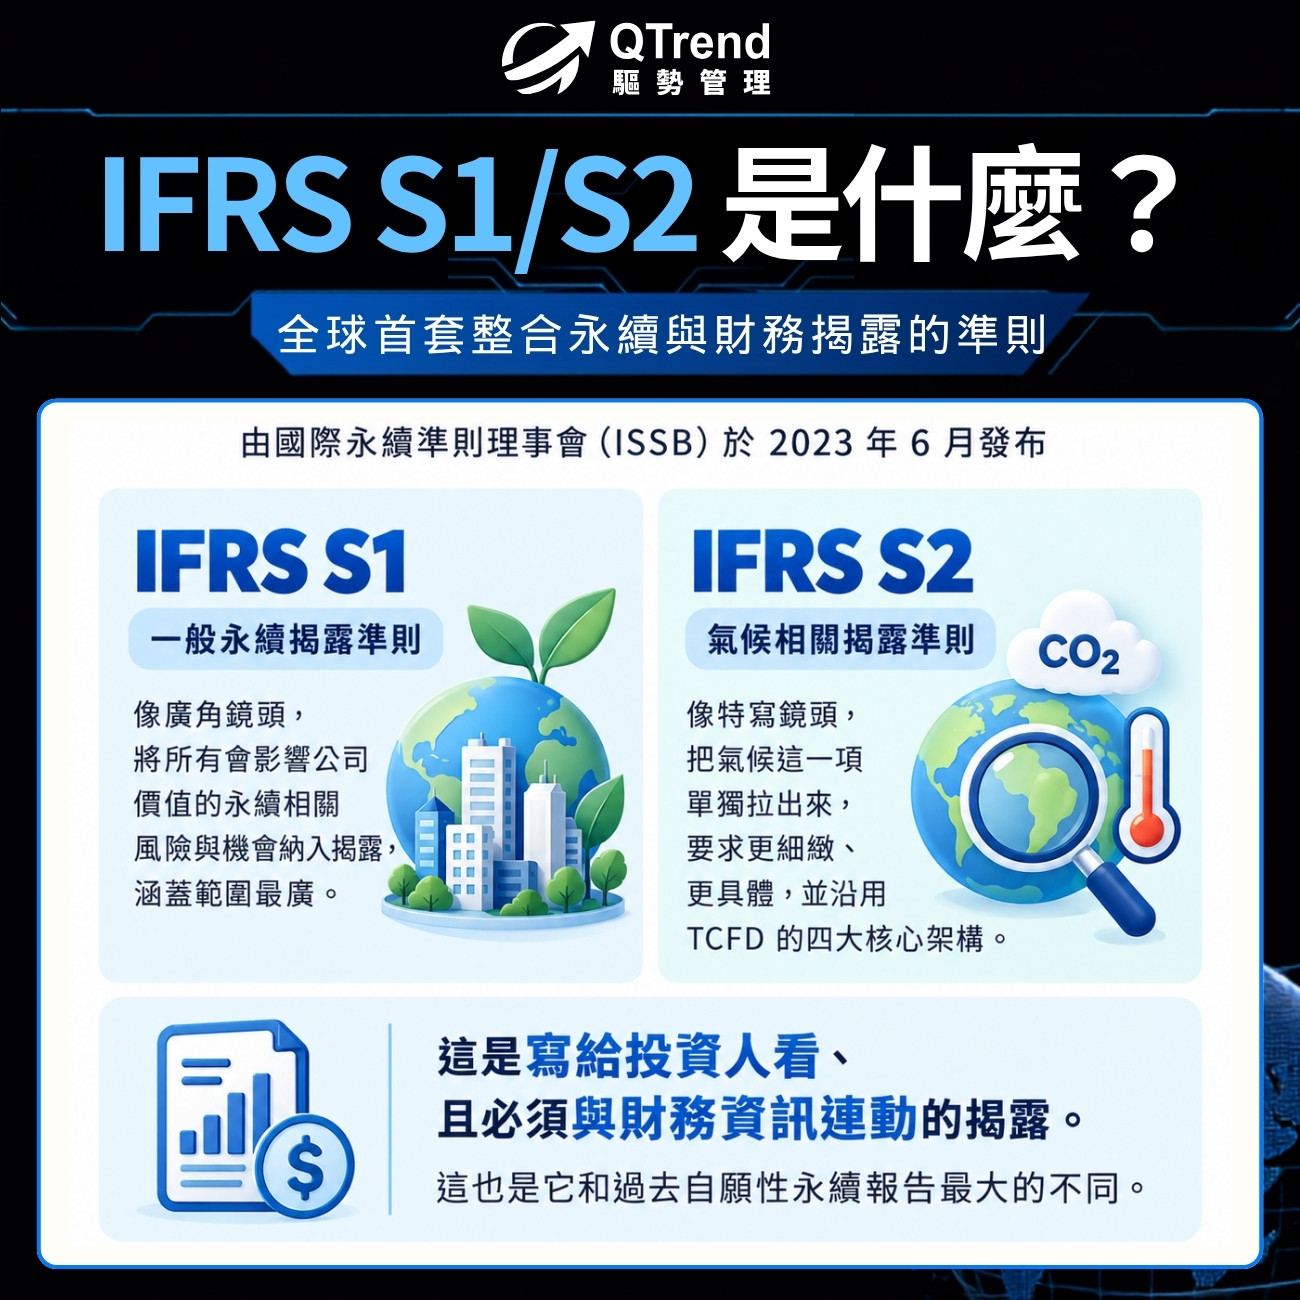
IFRS S1(一般永續揭露準則)要求企業揭露所有會影響公司價值的永續相關風險與機會,涵蓋範圍最廣;IFRS S2(氣候相關揭露準則)則專門處理氣候這一項,要求更細、更具體,並沿用原本 TCFD(Task Force on Climate-related Financial Disclosures,氣候相關財務揭露工作小組)的四大核心架構。
用比喻來說,S1 像廣角鏡頭、把所有永續議題納入視野,S2 則像特寫、把氣候單獨放大處理。
對台灣企業來說,重點不在記準則編號,而是掌握一個核心:這兩套要求的是「一種寫給投資人看、且必須與財務資訊連動的揭露」,這也是它和過去自願性永續報告最大的不同。
你可能會好奇,這裡為什麼突然提到 TCFD。它是氣候揭露的前一代國際框架,階段任務完成後,已把主導權交棒給 ISSB,由 IFRS S2 接手延續,這也是 S2 沿用它四大核心架構的原因。
至於 TCFD 為什麼退場、原本已導入 TCFD 的企業又該如何銜接到 S2,〈TCFD 解散了?與 IFRS S1/S2 的關係與差異〉有完整說明。準則原文可參考 IFRS 基金會官方頁面。
IFRS S1 與 S2 差在哪?各管什麼?
S1 訂定通用的永續揭露原則、S2 專責氣候揭露,兩者相互配套、通常同時適用,而不是二選一。
很多企業第一時間會問:「那我到底要做哪一套?」關鍵其實不在選哪一個,而在兩者的分工:S1 是所有永續主題的通用要求,S2 把氣候單獨處理、給出更嚴格的規定。用一張表快速了解:
| 比較面向 | IFRS S1 一般永續揭露 | IFRS S2 氣候相關揭露 |
| 涵蓋範圍 | 所有永續相關的風險與機會 | 只聚焦氣候相關的風險與機會 |
| 揭露對象 | 財報使用者(以投資人為主) | 財報使用者(以投資人為主) |
| 內容重點 | 通用揭露原則、與財報連動的基礎要求 | 沿用 TCFD 四大核心,含情境分析、範疇碳排等具體要求 |
| 兩者關係 | 通用準則、奠定基礎 | S1 之下的氣候專章,要求更具體 |
看懂差別之後,對多數台灣上市櫃企業來說,結論是兩套都要準備,不是二選一;真正該做的判斷不是「選哪一套」,而是「先後與輕重」。
實務上的第一步,先確認自己何時被納入適用,把時間軸定出來;第二,以 S1 建立整體永續揭露的骨架,再把 S2 的氣候要求(含情境分析、範疇碳排)疊加上去。換句話說,S1 決定你要揭露的範圍與結構,S2 決定氣候這一塊要做到多細。
財務或永續窗口第一次接觸時,最常卡在「S1 和 S2 到底誰為主」。若要用一句話定調:「永續為主、財務為輔;由永續決定哪些是重大議題,再由永續把議題的財務影響量化出來。」 抓住這層主從關係,兩者的分工就不難理解。
IFRS S1/S2 如何套用 TCFD 四大核心要素?
SASB 準則提供 IFRS S2「指標與目標」所需的產業別揭露指標;ISSB 已於 2022 年接手 SASB Standards,SASB 屬揭露指標來源,不涉 ESG 評級。
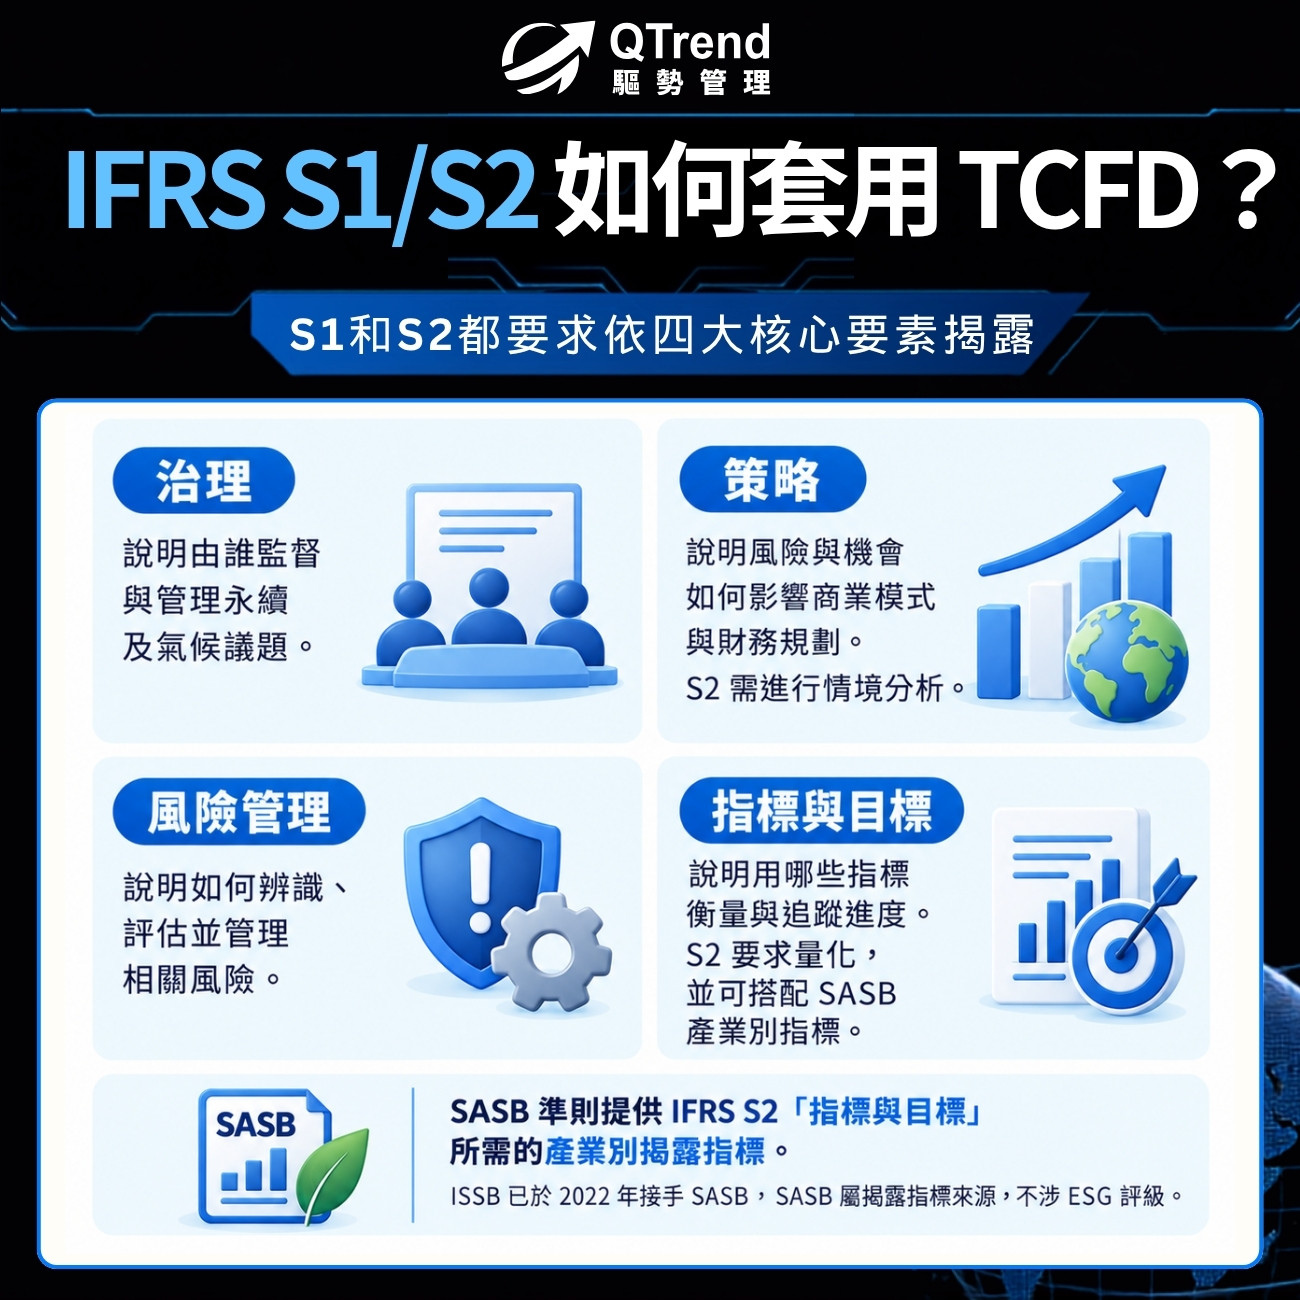
S1 和 S2 都要求企業依四大核心要素揭露:治理、策略、風險管理、指標與目標。這四項的基本定義沿用同一套 TCFD 邏輯,想逐項搞懂可以看TCFD 是什麼?四大核心要素解析,這裡只談 IFRS 怎麼套用它們:
- 治理:說明公司由誰、以什麼流程監督永續與氣候議題,例如董事會如何監督、管理階層負責哪些事項。
- 策略:說明這些風險與機會如何影響你的商業模式、策略和財務規劃,S2 還要求做氣候情境分析。
- 風險管理:說明你怎麼辨識、評估、管理相關風險,以及如何整合進公司整體的風險管理。
- 指標與目標:說明你用哪些指標和目標在衡量、追蹤進度。S2 這一項要求量化,並可搭配 SASB 產業別指標,讓不同產業揭露對應到自己真正重大的議題。
需要正體中文版對照時,可透過 中華民國會計研究發展基金會(會研基金會) 取得。
IFRS 永續揭露如何轉為財務揭露?
財務攸關性指永續與氣候議題對企業財務狀況、經營績效與現金流可能造成的影響;IFRS 要求企業把這類影響連回財務報表脈絡,而非另寫一份和財報平行的敘事。
這是 IFRS 永續揭露和舊制最關鍵的分水嶺。過去永續報告可以從容撰寫,揭露範圍也多由企業自行界定,內容與財報各自獨立;在 IFRS 下,揭露的邊界與時點都必須向財務報表看齊,財務部與永續辦公室不能再是兩條平行線。
這裡用一個更好記的判準說明這件事:上市櫃公司都會在年報揭露合併財務報表,這張合併報表就是邊界;IFRS S1/S2 要做的,就是依據同一個邊界,揭露永續與氣候議題對財務的衝擊與影響。換句話說,揭露範圍不必另行定義,跟著合併財報走即可。
在實際輔導中,驅勢管理看到的典型情況是:企業一開始對 IFRS 永續揭露幾乎沒有頭緒。根據我們的觀察,問題多半不在技術本身,而在兩件事——對法規與準則不夠熟悉,以及財務、永續等橫向部門之間溝通不足。因此真正有效的對策,是替企業建立系統與標準化制度,並透過教育訓練提升人員認知、強化跨部門的溝通機制,讓揭露能確實接上財務數字。
驅勢管理的觀察是:業界多半把 IFRS 永續揭露當成「多做一份報告」,但它其實是在上市櫃年報裡增加一個章節,專門揭露永續與氣候議題對財務的衝擊與影響。真正最常被低估的一環,是如何把這些衝擊量化成具體的財務影響;這一步做不到,揭露就只是文字,接不回財報。
IFRS 和 GRI 有什麼不同?能不能互轉?
處理完 IFRS 自己的要求後,企業最常接著問的,是手上已經在做的 GRI 該怎麼辦。答案是:GRI 與 IFRS 永續揭露目的不同,不存在「把 GRI 轉成 IFRS」這回事,但兩者可以對照、並行。
差別在看事情的角度:GRI 採影響重大性,關心企業對環境與社會造成的衝擊;IFRS 採財務重大性,關心永續議題對公司價值的影響。出發點不同,資料可以互相參考,卻不是換算或轉檔的關係。
「不存在 GRI 轉 IFRS 的問題,也不是二選一。」兩者是各自依法規揭露必要資訊:GRI 的 ESG 永續報告書是給利害關係人看的,IFRS S1/S2 在年報中的揭露則是給投資人、貸款人與債權人看的。讀者不同,揭露重點自然不同。
台灣企業何時要開始適用 IFRS 永續準則?
台灣採用 IFRS 永續揭露準則,並由金管會分三階段推動,依資本額不同、起始年也不同,目標在 2029 年讓全體上市櫃公司都納入。
若您屬於資本額百億元以上的上市櫃公司,開始時程可能比想像中接近,最快 2027 年就要在年報揭露,規模較小的再分階段跟上。你的公司屬於哪一階段、哪一年正式上路,以及「永續資訊須與財報同步公告」的申報要點,都整理在〈金管會永續揭露三階段時程〉,可依資本額對照。
官方最新規範以 金管會永續發展路徑圖 為準。
常見問題
IFRS S1 和 S2 差在哪?
一句話:S1 是通則、S2 是氣候專章。S1 涵蓋所有影響公司價值的永續議題,S2 只聚焦氣候、要求更具體。多數上市櫃公司兩套同時適用,不是二選一。
IFRS S1、S2 是誰訂的?
IFRS S1、S2 由 IFRS 基金會下的國際永續準則理事會(ISSB)在 2023 年 6 月發布。ISSB 成立的目的,是把過去分散的永續揭露框架整合成一套共同基準,並承接了原 TCFD 的氣候揭露架構,讓全球有一套以投資人為對象的準則可依循。
IFRS S1/S2 有中文版嗎?
有。台灣的 IFRS 永續準則由中華民國會計研究發展基金會(會研基金會)處理,企業可透過該基金會取得正體中文版本,作為理解與內部作業的依據。不過正式引用時,建議仍以 IFRS 基金會發布的英文原文為準,中文版供對照參考。
SASB 和 IFRS S1/S2 有什麼關係?
SASB 準則提供 IFRS S2「指標與目標」所需的產業別揭露指標,協助不同產業揭露各自最重大的議題。ISSB 已於 2022 年接手 SASB Standards,把它納入永續揭露體系。要注意的是,SASB 是揭露指標的來源之一,和 ESG 評級是兩回事,不涉及第三方評分。
GRI 可以轉成 IFRS 嗎?
不行。兩者連「重大性」的定義都不一樣,沒有換算或轉檔關係。可行的做法是並行揭露、讓資料互相參照,各自符合各自的要求,而不是拿一套抵另一套。
下一步:讓驅勢管理陪你看清楚揭露落差
看懂 S1、S2 的分工只是起點。真正花時間的,是把揭露邊界對齊合併財報、把氣候風險連到財務數字,並確認貴公司哪一年要上線;這些細節若自己反覆摸索,付出的時間成本往往比想像中高。
驅勢管理提供 IFRS 永續揭露準備度診斷(Gap Analysis,落差分析),一次盤點貴公司現況與準則要求之間的落差,並給出可執行的接軌時程與優先順序。若貴公司正在評估如何起步,歡迎預約初步諮詢,或先了解驅勢管理永續揭露與國際評鑑因應服務。