範疇三是企業價值鏈上下游的間接碳排,涵蓋 15 個類別;IFRS S2 原則上要求一併揭露,因它通常占企業總排放最大宗,台灣則依公司規模分階段適用。
本文重點整理
- 範疇三是價值鏈上下游的間接排放,非企業直接控制
- 範疇一二三之分,看排放發生在控制範圍的哪一端
- IFRS S2 已將範疇三納入強制揭露範圍
- 揭露範圍與程度,依重大性判斷
多數企業在因應 IFRS S1/S2 時,真正卡關的不是範疇一與範疇二,而是範疇三。範疇一、二多屬企業可掌握的自有排放與外購能源,資料相對集中;範疇三卻延伸到整條價值鏈,牽動供應商、物流,乃至產品售出後的使用與廢棄。
以下釐清範疇三的定義、範疇一二三的界線差異,以及 IFRS S2 為何將其納入揭露;關於制度全貌與各準則的關係可參見永續揭露專文。
範疇三是什麼?
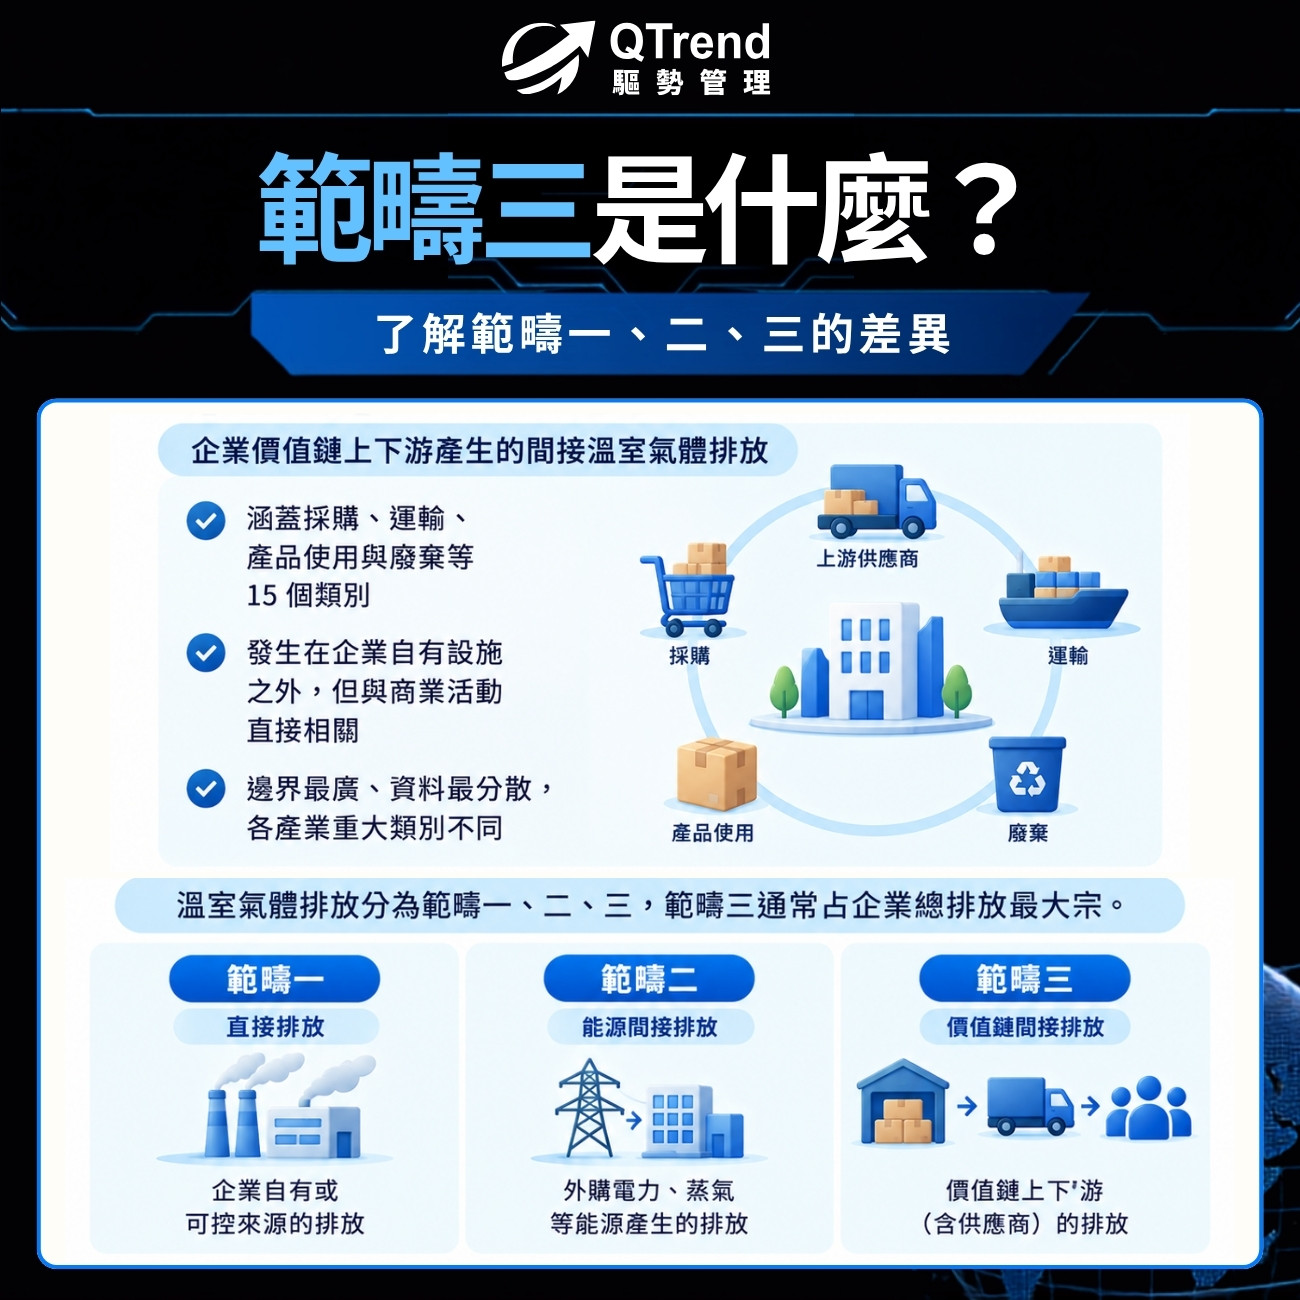
範疇三是企業價值鏈上下游(含供應商)產生的間接溫室氣體排放,涵蓋範疇一、二以外的採購、運輸、產品使用與廢棄等 15 個類別。
這類排放並非發生在企業自有設施,卻與其商業活動直接相關,因此不能因為「不是自己排的」而排除在外。相較於範疇一、二,範疇三的邊界最廣、資料也最分散:各產業因商業模式不同,重大類別亦不相同。
範疇一、二、三差在哪?
溫室氣體排放分為範疇一、二、三,範疇三通常占企業總排放最大宗。
三者的界線,取決於排放發生在企業控制範圍的哪一端。範疇一是企業自有或可控來源的直接排放;範疇二是外購能源所產生的間接排放;範疇三則是其餘發生在價值鏈上下游的間接排放。官方的範疇界定可參照 GHG Protocol 的範疇界定。
| 範疇 | 定義 | 常見範例 |
| 範疇一 | 企業自有或可控來源的直接排放 | 自有鍋爐、公務車、製程燃燒 |
| 範疇二 | 外購能源所產生的間接排放 | 外購電力、蒸汽、冷暖氣 |
| 範疇三 | 價值鏈上下游的其他間接排放 | 採購原料、上下游運輸、員工通勤、產品使用與廢棄 |
範疇三之所以最難掌握,在於資料多握在供應商與下游客戶手中,而非企業內部;這也是它與範疇一、二在作業上最大的不同。
此一規模差距已有量化佐證:依 CDP 與 BCG 的供應鏈研究,企業測量營運排放的頻率約為供應鏈排放的兩倍,使範疇三成為最常被忽略的碳排盲區。
IFRS S2 為什麼要求揭露範疇三?
範疇三難的不是定義,而是揭露要求把供應鏈碳排也一併算了進來。
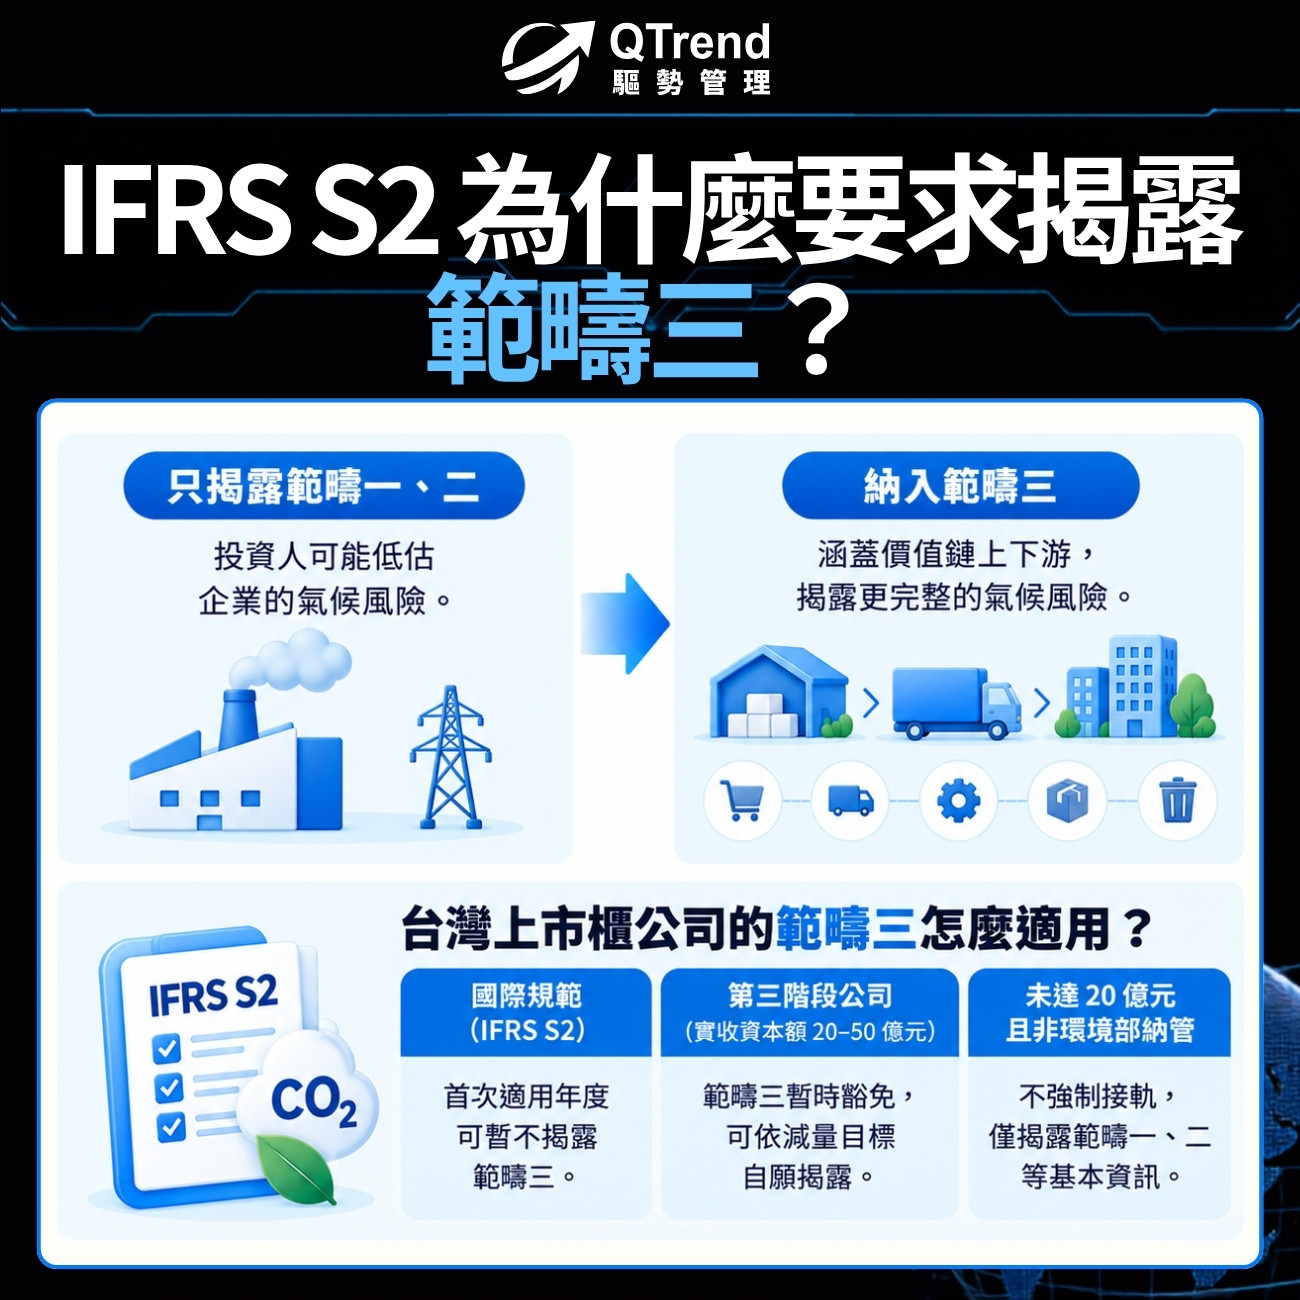
IFRS S2 在「指標與目標」下要求企業揭露與氣候相關的溫室氣體排放,且明確涵蓋範疇一、二、三。理由在於資訊的完整性:若企業僅揭露範疇一、二,投資人將嚴重低估其真實的氣候風險暴露。對許多產業而言,碳風險並不集中在自有廠房,而是沉在供應鏈與產品使用端。
換言之,範疇三被納入的目的,是讓揭露反映企業完整的轉型風險與潛在財務影響,而非僅呈現企業直接掌控的一小部分。至於是否揭露、揭露到何種程度,仍須回到 IFRS S2 的重大性判斷。揭露要求的官方依據可參照: IFRS S2 氣候相關揭露。
台灣上市櫃公司的範疇三怎麼適用?
IFRS S2 原文雖要求揭露範疇三,但設有過渡措施,企業首次適用的年度可暫不揭露範疇三。台灣接軌時再依公司規模調整:金管會與環境部於 2026 年 9 月 23 日公布永續揭露優化方案,第三階段公司(實收資本額 20 億元以上、未達 50 億元)原定的範疇三揭露改為暫時豁免,可依自身減量目標自願揭露;實收資本額未達 20 億元且非環境部納管的上市櫃公司則不強制接軌,僅須揭露範疇一、二等氣候基本資訊。
相關年報準則預計於 2026 年底前修正,實際適用以正式發布條文為準。
範疇三揭露的實務情境:驅勢管理的觀察
本文由驅勢管理永續顧問團隊撰寫審閱;首席顧問利錦文具 20 年管理系統與永續輔導經驗,持有 GHG、ISO 14068-1 及 IRCA 主導稽核員資格。
驅勢管理曾協助一家中型網通設備製造商處理溫室氣體揭露。該企業原本認為,只要依 ISO 14064-1 完成盤查即可交代;但國際間的揭露普遍採用溫室氣體盤查議定書(Greenhouse Gas Protocol, GHG Protocol)的範疇一、二、三架構,兩套分類方式不同,企業因此對各項排放該歸入哪一範疇產生疑惑。
ISO 14064-1 將排放分為六個類別,其中類別一、二大致對應範疇一、二,類別三至六則大致對應範疇三。釐清兩套分類的對應關係後,再回到企業實際適用的法規確認揭露義務:依現行規定,該企業的範疇三屬自願揭露,並沒有非揭露不可的壓力。最後企業完全依法規要求執行,揭露作業反而變得輕鬆。
以驅勢管理的實務觀察,範疇三最主要的問題在於無法取得來自供應商的數據,造成核算上的困難;其次則是企業不清楚到底要蒐集哪些活動數據、如何核算,以及如何查找適用的排放係數。換言之,範疇三的難處不只是把供應商碳排加進來,從數據來源、計算方法到係數選用,每一步都需要先建立判斷依據。
範疇三與「指標與目標」:SASB 產業指標怎麼對應?
判斷範疇三該揭露哪些環節,IFRS S2 引導企業參考 SASB 的產業別指標,以辨識哪些氣候相關資訊對該產業具重大性。這代表不同產業應聚焦的價值鏈環節並不相同:製造業的重點可能在上游採購,零售業則可能在產品運輸與使用端。
需要釐清的是,SASB 產業指標屬於揭露的衡量框架,與 ESG 評級是兩回事;本文聚焦法規揭露脈絡,不涉及第三方評級。指標在整體準則中的定位可回到IFRS S1/S2 是什麼?白話解析。
常見問題
IFRS S2 下,範疇三一定要揭露嗎?
IFRS S2 原文要求揭露範疇一、二、三的溫室氣體排放,並允許企業在首次適用的年度暫不揭露範疇三;揭露範圍與程度則須依重大性判斷。台灣上市櫃公司還須看所屬階段,依金管會 2026 年 9 月公布的調整方案,第三階段公司的範疇三已改為暫時豁免、可自願揭露。
範疇三和碳盤查是同一件事嗎?
不是同一件事。碳盤查是計算與量測排放量的作業,範疇三則是揭露架構中的一類排放範圍;IFRS S2 關注的是揭露什麼、揭露到什麼程度,而非盤查的計算方法。企業常把兩者混為一談,因而誤以為沒有完整盤查數據就無法著手揭露。
中小企業或非上市公司需要揭露範疇三嗎?
是否負有揭露義務,取決於企業所屬的納管對象與階段。依金管會 2026 年 9 月的調整方案,實收資本額未達 20 億元且非環境部納管的上市櫃公司不強制接軌,僅須揭露範疇一、二等基本資訊;非上市櫃公司則非主管機關強制揭露的對象。即使如此,中小企業與供應鏈廠商仍常因大型客戶要求而提前受到牽動。實際適用對象與時程,以金管會與證交所最新公告為準。
釐清範疇三揭露義務,就交給驅勢管理
範疇三是 IFRS S2 揭露中範圍最廣、也最容易被低估的一環。掌握定義只是第一步,真正的挑戰在於界定揭露範圍、判斷重大類別,以及向供應商取得可用數據。
企業若想先建立永續揭露的整體輪廓,可參見永續揭露知識中心。驅勢管理協助企業將 IFRS S1/S2 的揭露要求,轉化為可執行的治理路徑。