金管會依實收資本額將 IFRS S1/S2 永續揭露時程分三階段法制化,資本額愈大、適用愈早。企業首要之務:先定位自身階段,再回推準備起點。
本文重點整理
- 揭露時程依實收資本額分三階段,非一體同時適用
- 第一階段為 100 億元以上,自 2026 會計年度起適用
- 資本額以會計年度結束日認定,臨界企業須預為因應
- 非上市櫃多屬非強制,惟供應鏈常提前受到牽動
企業高管最關切的,往往不是準則的教科書定義,而是自家究竟哪一年要開始。金管會已將 IFRS S1/S2 永續揭露以實收資本額分三階段法制化,適用年度與申報年度均有明確排程。
以下先給三階段全貌,再提供對號入座的判斷方式,協助企業定位自身時程並回推準備起點;準則本身的內容可參考IFRS S1/S2 是什麼?永續揭露準則白話解析。
金管會將 IFRS S1/S2 永續揭露分成哪三個階段?
金管會將上市櫃 IFRS S1/S2 揭露分三階段:實收資本額 100 億元以上自 2026 會計年度、50 至未達 100 億元自 2027、20 至未達 50 億元(含環境部納管者)自 2028 起適用,並各於次年申報;未達 20 億元且非環境部納管者暫緩強制。
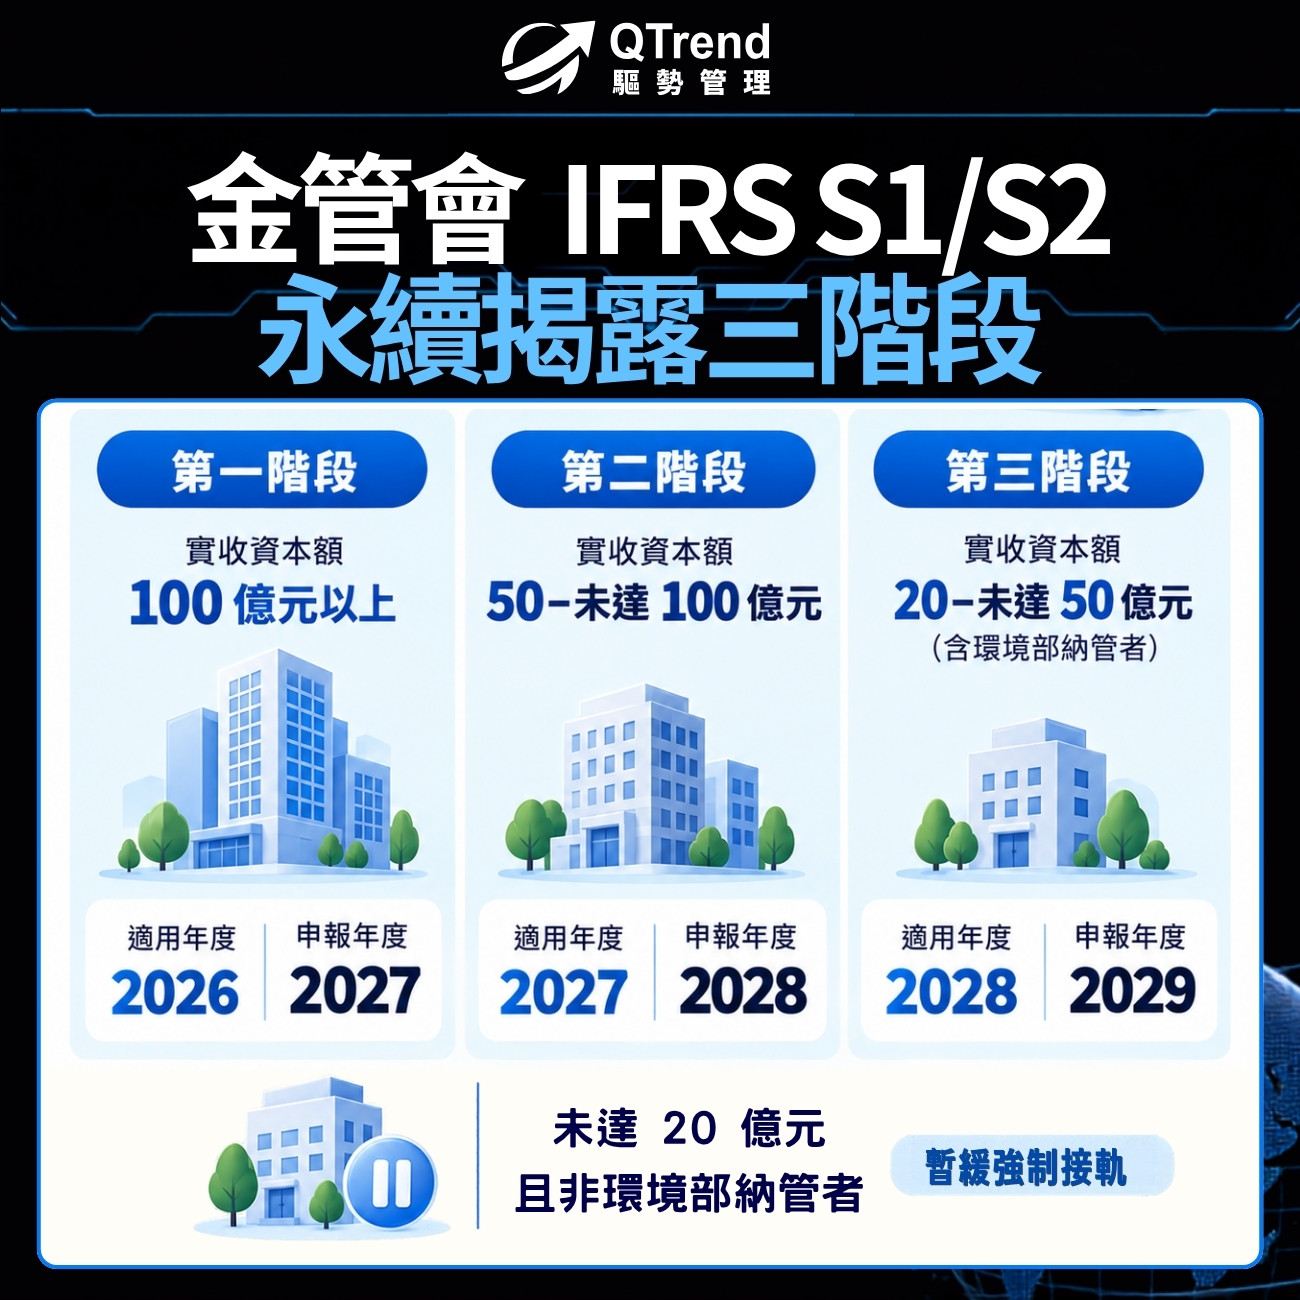
永續揭露時程是指金管會依實收資本額,分階段要求上市櫃公司編製並申報 IFRS S1/S2 永續相關財務資訊的排程。此一分階段安排,源於 2023 年 8 月金管會發布的我國接軌 IFRS 永續揭露準則藍圖,並於 2025 年 11 月修法定案,明確了各階段對象、適用年度與申報年度;2026 年 9 月 23 日,金管會與環境部再公布優化方案,調整第三階段的適用範圍與揭露內容。
三階段適用對象與年度對照
| 階段 | 適用對象(實收資本額) | 適用會計年度 | 首次申報年度 |
| 第一階段 | 100 億元以上 | 2026(民國 115) | 2027 |
| 第二階段 | 50 億元以上、未達 100 億元 | 2027(民國 116) | 2028 |
| 第三階段 | 20 億元以上、未達 50 億元,及環境部公告應盤查登錄查驗之公司 | 2028(民國 117) | 2029 |
| 暫緩強制 | 未達 20 億元且非環境部納管(仍須揭露氣候治理、風險管理及範疇一、二等基本資訊) | 不強制接軌,可自願適用 | - |
揭露以年報專章方式為之,並與財務報告同時公告。法源為金管會 114 年 11 月 12 日金管證審字第 11403851756 號令,並修正「公開發行公司年報應行記載事項準則」。
2026 年 9 月的優化方案另有三項調整:第三階段公司首次適用的前兩年僅須揭露氣候相關資訊、範疇三改為暫時豁免;第二、三階段公司免除母公司個體層級的溫室氣體確信;首次適用的前兩個會計年度,永續專章若未能與財務報告同時申報,最遲可於股東會前 14 日隨年報申報。相關年報準則預計於 2026 年底前修正(詳見金管會 2026 年 9 月 23 日新聞稿)。適用對象與年份,以金管會與證交所最新公告及正式發布條文為準。
企業的 IFRS S1/S2 目前屬第幾階段?用資本額對號入座
判斷所屬階段先看實收資本額:達 100 億元屬第一階段、50 至未達 100 億元屬第二階段、20 至未達 50 億元屬第三階段;未達 20 億元者,須再確認是否為環境部納管對象。
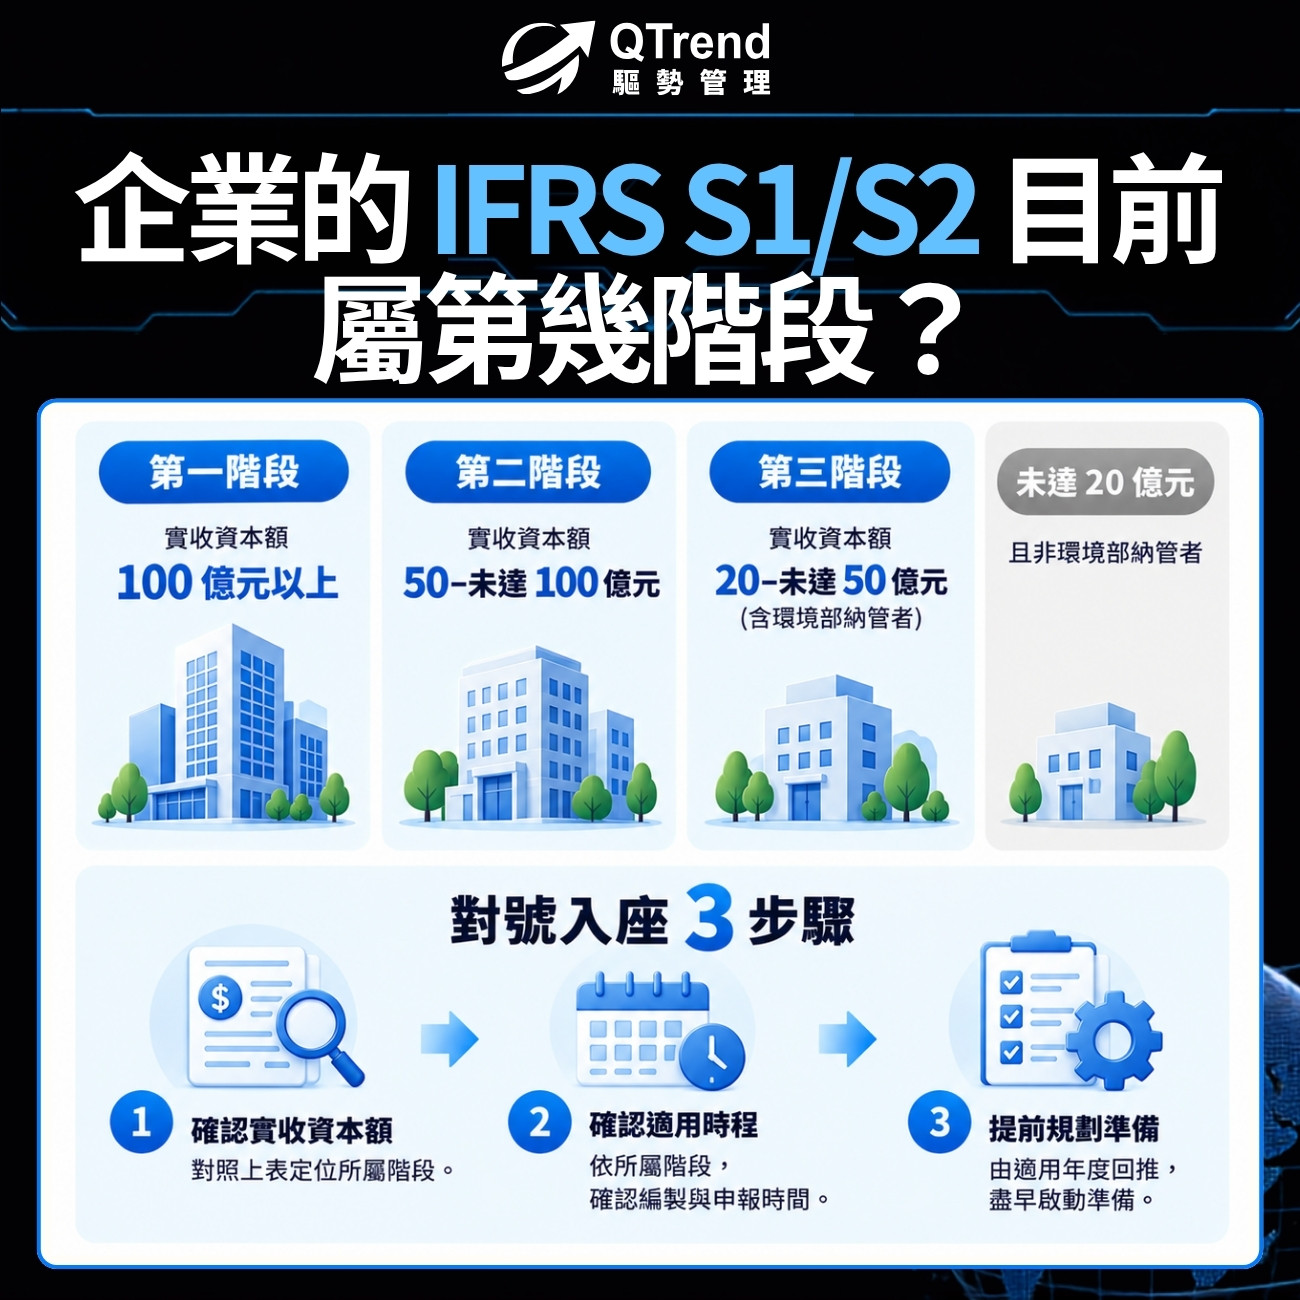
對號入座可依三步進行:
- 確認自身實收資本額,對照上表定位所屬階段;未達 20 億元者,另確認是否列於環境部公告的盤查登錄對象
- 依該階段的適用與申報年度,確認哪一年編製、哪一年申報
- 由適用年度回推,抓出至少提前啟動的準備起點
資本額接近門檻(如將屆或略低於 100 億、50 億)的企業,可能因增減資而跨階段,宜提前試算並預為因應。
為什麼不能等到適用那年才開始準備?
適用年不是準備起點。依實務經驗,建立可稽核的永續資料與內控通常需 12 至 18 個月前置,第三階段(2028 年適用)企業多須在 2026 至 2027 年即啟動。
把適用年當成準備起點是企業最常見的時程誤判。第一,IFRS S1/S2 揭露仰賴可追溯的資料流程、責任分工與內控佐證,這些制度的建置與試行往往需跨年度,非申報前臨時彙整可成;第二,揭露須以年報專章方式、與財務報告同時公告,時間壓縮更甚以往。後段階段或非強制企業,也可能因大型客戶要求提前提供碳排與永續資料而受影響。
因此無論屬於哪一階段,真正該回答的不是哪一年適用,而是「現在該不該開始」。
關於驅勢管理:企業最常低估的準備環節
驅勢管理顧問具 20 年管理系統與永續輔導經驗,持有 GHG、ISO 14068-1 及 IRCA 主導稽核員資格,並長期投入 ESG、SBTi、RBA、EcoVadis 等實務。
依我們的輔導觀察,上市櫃公司普遍清楚自身應在哪一階段揭露,階段定位很少成為問題;真正被低估的是準備所需的時間。企業在準備 IFRS S1/S2 時,多半認為所需數字都已具備,實際盤點後才發現並沒有系統性地蒐集相關資訊與數字。
另一個常見瓶頸是橫向部門溝通。驅勢管理完成報告編撰後,花費時間最久的往往不是撰寫本身,而是各部門之間的相關資訊確認。換言之,企業最常誤判的不是哪一年適用,而是以為「都有做」,事實上卻缺乏系統性的資料蒐集與跨部門確認機制。
被列入這一階段後,第一年要準備什麼?
定位階段後,第一年的核心任務是完成揭露架構的建置。其首年工作可歸為三類:
- 治理與流程盤點:確立董事會與管理階層對永續資訊的權責分工
- 資料基礎建置:將氣候與永續議題的財務影響納入既有財報編製流程
- 缺口盤查:比對 IFRS S1/S2 四大面向與現行揭露之落差,據以排定補強順序。
揭露一旦納入年報專章,即涉及揭露正確性與董事會治理責任,非僅形式合規;相關法律責任另見揭露不實的法律責任:董事會的揭露治理責任。
常見問題
判斷金管會永續揭露階段時,實收資本額要以哪一天為準?
依金管會規定,實收資本額以「編製永續相關財務資訊之會計年度報導期間結束日」認定。以第一階段為例,係以 2026 年底(民國 115 年底)之實收資本額是否達 100 億元判斷。接近門檻的企業,宜提前試算並預為因應。
非上市櫃公司需要遵守金管會永續揭露時程嗎?
多數非上市櫃公司非屬金管會 IFRS S1/S2 強制揭露對象。惟其若為大型上市櫃客戶之供應鏈廠商,常因客戶揭露範疇三而被要求提前提供碳排與永續資料,實務上仍可能提前受到牽動。
金管會永續揭露時程和 IFRS S1/S2 是同一件事嗎?
兩者不同。IFRS S1/S2 是 ISSB 發布的準則本身,規範揭露的內容;金管會三階段時程則是我國在地接軌該準則的排程,規範由誰、自哪一年起適用。準則內容見IFRS S1/S2 是什麼?永續揭露準則白話解析。
現在就開始準備:驅勢管理協助企業備妥 IFRS 永續揭露
三階段時程已經明確,愈早啟動,愈能從容因應。無論您的公司屬哪一階段,驅勢管理都能協助您先定位適用時程、盤點揭露缺口,再把準則要求一步步建置成能實際運作的制度。想先看懂永續揭露的整體架構,可回到永續揭露專文;若已準備好進一步討論,歡迎與驅勢管理聯繫。