永續報告書依準則編製,架構分報告基本框架、三大面向揭露與查核對照;首次編製約需 3 至 5 個月,最常被要求補強的是量化指標,根源多在未建立系統化的數據蒐集制度。
本文重點整理
- 永續報告書主要依 GRI 準則編製,並逐步接軌 IFRS
- 架構分三大類:報告基本框架、三大面向揭露、查核附錄
- 撰寫共七步:從重大主題盤點到董事會審閱申報
- 首次編製約需 3 至 5 個月,須於次年 8 月 31 日前上傳申報
- 最常犯的錯誤不在文字,而在缺乏標準化的數據蒐集制度
永續報告書是企業對外揭露永續與氣候治理成果的正式文件。自 2025 年起,證交所要求全體上市公司均須編製並申報。以下說明報告書的架構、撰寫流程,以及顧問實務中最常見的錯誤。
永續報告書是什麼、要依循哪些準則?
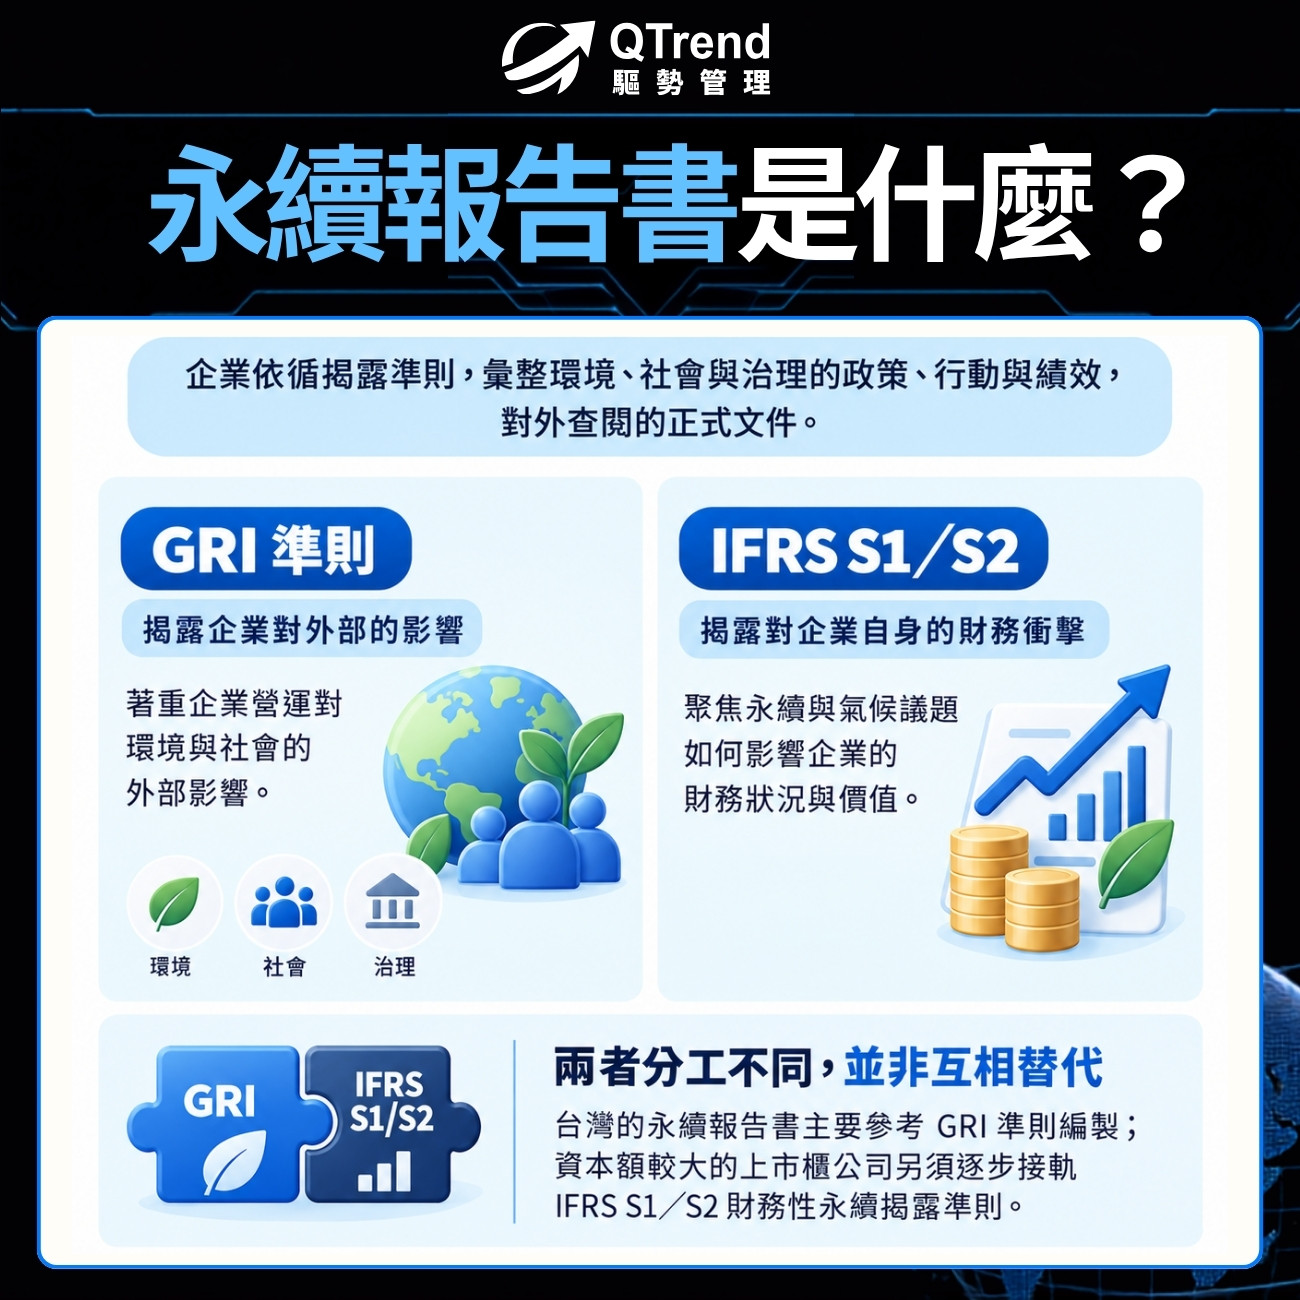
永續報告書(部分企業稱 ESG 永續報告書)是企業依循揭露準則,將一段期間內環境、社會與治理面向的政策、行動與績效,彙整為可對外查閱的正式文件。台灣的永續報告書主要參考 GRI 準則編製;資本額較大的上市櫃公司另須逐步接軌 IFRS S1/S2 財務性永續揭露準則。
這些準則分工不同:GRI 著重企業營運對環境與社會的外部影響,IFRS S1/S2 聚焦永續與氣候議題對企業自身的財務衝擊,兩者並非互相替代;何時該同時採用、如何分階段接軌,見IFRS S1/S2 是什麼。報告書在整體永續揭露架構中的定位,可參見永續揭露專文。
永續報告書的架構有哪些?
永續報告書的架構可分為三類區塊:一為報告基本框架(報告資訊、公司概況、永續治理、重大主題);二為環境、社會、治理三大面向的實質揭露;三為查核與對照區塊(準則對照表、指標索引、確信聲明)。
一份完整的永續報告書有固定骨架。證交所彙整了永續報告書模板及參考範例手冊供對照,但模板只界定該填哪些欄位,填不出這些欄位對應企業自身的哪些營運事實,同一個治理章節,照抄範本用語與對照自身流程寫出來,可查核性天差地遠。
報告基本框架區塊
確立報告書的邊界與治理基礎,包含:關於本報告書(報導期間、範圍、聯絡窗口)、公司概況、永續治理架構,以及利害關係人溝通與重大主題鑑別。重大主題鑑別是全篇的起點,決定後續哪些議題需要深入揭露。
三大面向的揭露區塊
報告書的實質內容,依環境(E)、社會(S)、治理(G)三面向分別揭露政策、目標、行動與績效數據。
此區塊最常見的難點是氣候排放數據,尤以範疇三(價值鏈上下游的間接排放)最棘手:它涵蓋原料採購、運輸、產品使用到廢棄共十五個類別,對多數製造業而言往往占整體排放的最大宗,卻也最難盤查,因為數據多半握在供應商手中,企業無法自行量測。其中哪幾類必須納入、哪幾類可合理排除,判準各不相同,詳細可見〈範疇三是什麼〉(E5)。
查核與對照區塊
供讀者與查核者驗證資訊的區塊,包含 GRI 準則對照表、指標索引,以及(視需要)第三方確信聲明與附錄。此區塊看似次要,卻是報告書「可被查核」的關鍵,對照表不完整是確信階段常見的補件原因。
永續報告書撰寫流程:從盤點到定稿
永續報告書的撰寫流程從重大主題盤點到定稿約七個環節,核心不在文字撰寫,而在數據盤點與可追溯性的建立。
報告書的撰寫是一條依序推進的作業鏈,任一環節的數據缺口都會延後定稿。實務上可拆為七個步驟:
- 組成專案團隊、確認報告邊界:明確報導期間、組織範圍與各面向的負責單位。
- 鑑別利害關係人、完成重大主題分析:依實際營運風險排序議題,作為揭露深度的依據。
- 盤點與蒐集各面向數據:整理環境、社會、治理數據,其中溫室氣體排放的碳盤查往往最耗時。
- 對照準則撰寫各章節:依 GRI 及適用的 IFRS/SASB 準則填寫,準則細節見IFRS S1/S2 是什麼?白話解析。
- 建立數據可追溯性、進行內部查核:確認每一項數字都能回溯到來源與計算方法。
- 視需要委由第三方確信:屬強制確信範圍者,須預留確信作業時間。
- 定稿、董事會或管理階層審閱後申報:上市櫃公司須於每年 8 月底前完成申報。
流程中真正決定進度的,是第三步與第五步的數據作業,而非最後的文字撰寫。
撰寫永續報告書最常犯的 3 個錯誤
首次編製永續報告書最常犯的錯誤有三:未建立標準化的數據蒐集制度、量化指標的定義與蒐集方式不清,以及作業流程與內部控制說明過於簡略;三者都會讓報告書在審閱時被要求補件。
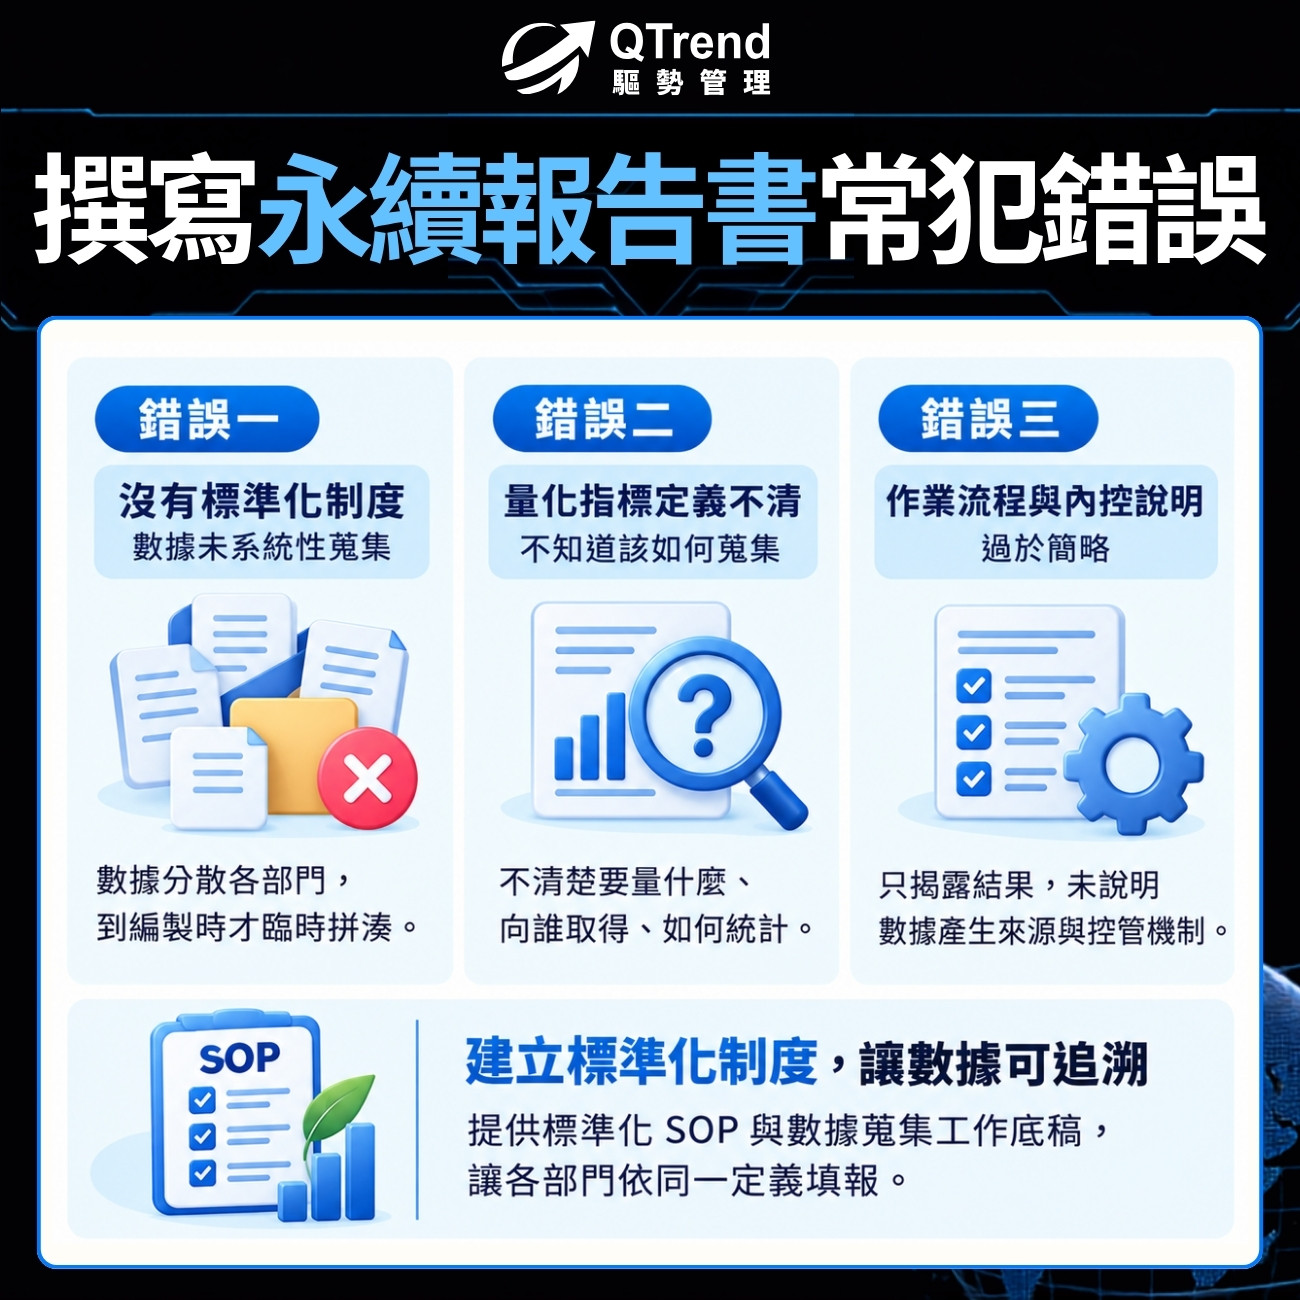
多數首次編製報告書的問題,不在文字寫得不夠完整,而在數字背後缺少制度。以下為驅勢管理在輔導實務中反覆看到的三項錯誤:
錯誤一:沒有標準化制度,活動數據未系統性蒐集
企業平時未建立數據蒐集的標準作業程序(Standard Operating Procedure, SOP),活動數據分散在各部門,到編製報告書時才回頭拼湊,結果無法提供精確的量化指標。績效揭露以數字為核心,來源不一致的數據,後續的內部查核與第三方確信都難以進行。
錯誤二:量化指標定義不清,不知道該如何蒐集
需要量化的指標若未先界定規範與定義,企業往往不清楚這項指標要量什麼、要向誰取得、用什麼方式統計。定義不一致的數字,即使蒐集到了,也無法加總或逐年比較。
錯誤三:作業流程與內部控制制度說明過於簡略
報告書除了揭露數字,也須交代數字如何產生、由哪些作業流程與內部控制制度確保正確。只寫結果、未說明流程與控管機制,審閱時常被要求再作細部說明。
針對前兩項錯誤,驅勢管理會提供標準化的 SOP 與蒐集活動數據的工作底稿,讓各部門依同一套定義與格式填報,數據從源頭就具備可追溯性。 永續報告書不是文案工作,數據蒐集制度與可追溯性,決定報告書能否一次到位。
關於驅勢管理:報告書審閱意見多落在哪裡?
驅勢管理專注於協助企業導入永續揭露與國際管理系統,將準則要求落實為可執行、可查核的治理成果。首席顧問利錦文具備 20 年管理系統與永續輔導經驗,持有 GHG、ISO 14068-1 及 IRCA 主導稽核員資格。
就驅勢管理的輔導紀錄,目前所執行的 ESG 永續報告書收到的審閱意見,多集中在兩類:一是補充特定的量化指標,二是針對相關作業流程與內部控制制度作更細部的說明。 這兩類意見指向同一件事:報告書需要補強的,很少是文字或格式,而是數字從哪裡來、由什麼制度確保正確。
因此驅勢管理在輔導初期即導入標準化 SOP 與活動數據工作底稿,讓量化指標與流程說明在編製階段就有依據,而不是等到審閱時才回頭補件。
永續報告書要做多久?
依驅勢管理輔導經驗,首次編製永續報告書約需 3 至 5 個月。上市櫃公司可於報導年度的 10 月啟動編製並開始蒐集數據,年度結束後集中確認數據,並須於次年 8 月 31 日前完成上傳申報。
報告書揭露的是整個年度的績效,所有數據要等該年度結束後才有確定結果,因此時間配置大致分為三段:
- 報導年度 10 月:啟動編製,建立報告架構並開始蒐集年度數據。
- 年度結束後:數據陸續確定,時間集中在逐項確認數據與內部查核。
- 次年 8 月 31 日前:完成定稿並上傳申報。
除數據確認外,碳盤查是否已完成、各面向數據是否集中且可追溯,以及是否須經第三方確信,也會影響實際時程。已建立數據流程的企業,後續年度可明顯縮短。
常見問題
永續報告書一定要用 GRI 準則嗎?
永續報告書並非法定只能採用單一準則。台灣實務以 GRI 為主流,證交所提供的模板即以 GRI 為基礎編製;部分產業會再參採 SASB 指標,資本額較大的上市櫃公司則須逐步接軌 IFRS S1/S2。實際採用哪些準則,宜依企業所屬產業與納管階段判斷。
永續報告書和 ESG 報告書一樣嗎?
永續報告書與 ESG 報告書多半指同一份文件,差別在名稱。此文件早期稱企業社會責任(CSR)報告書,證交所自 2021 年起統一改稱永續報告書;ESG 報告書則是市場沿用的別稱,強調環境、社會、治理三面向。無論名稱為何,其性質都是永續揭露的載體,與 ESG 評級屬不同概念,不應混為一談。
永續報告書第一次編製為什麼特別花時間?
永續報告書第一次編製特別花時間,主因不在撰寫,而在前置的數據基礎。企業須先鑑別利害關係人、完成重大主題分析,並盤點環境、社會、治理各面向的數據;其中溫室氣體數據的蒐集與內部查核往往最耗時。已建立數據流程的企業,後續年度可大幅縮短時程。
報告書之後:驅勢管理協助企業建立可被查核的揭露制度
一份報告書順利申報,是揭露工作的起點而非終點。真正的挑戰在於:報告書所依賴的數據,能否年復一年被追溯、被查核,而不是每年重新拼湊。驅勢管理協助企業把一次性的報告作業,建置為可持續運作、可被查核的揭露制度,讓董事會的治理責任真正落地。