TCFD 是氣候相關財務揭露架構,用治理、策略、風險管理、指標與目標四大核心,要求企業揭露氣候變遷對財務的影響。
本文重點整理
- TCFD 是氣候相關財務揭露架構,核心是四大要素
- 四大核心各回應一項提問:由誰負責、有何影響、如何管理、如何衡量
- 氣候被視為財務風險,揭露已非自願性選項
- TCFD 架構 2023 年由 IFRS S2 接手沿用
企業窗口第一次接觸永續揭露,多半是從 TCFD 這個名詞開始。它並非環保口號,而是一套要求企業說明氣候如何影響財務的揭露架構。
TCFD 是什麼?
TCFD 是氣候相關財務揭露架構,涵蓋治理、策略、風險管理、指標與目標四大核心。
TCFD 全名為 Task Force on Climate-related Financial Disclosures,中文譯作「氣候相關財務揭露工作小組」,由金融穩定委員會(FSB)成立,並發布一套供企業自願採用的揭露建議。它的核心主張很明確:氣候變遷是財務議題,不只是環境議題。
傳統環境報告著重於排碳量與環保作為;TCFD 關注的則是氣候風險是否影響公司的財務表現與投資價值。因此它把揭露對象設定為投資人、貸款方與保險業者,這些對象需要一致、可比較的資訊來評估企業的氣候風險。
TCFD 已於 2023 年將任務移交國際永續準則理事會(ISSB),由 IFRS S2 接手其四大架構。也就是說,現今提及 TCFD,實務上指的是仍在沿用的「四大核心架構」揭露邏輯,而非一個仍在運作的組織。
TCFD 四大核心要素:治理、策略、風險管理、指標與目標
TCFD 揭露架構由四大核心要素、共 11 項建議揭露組成。
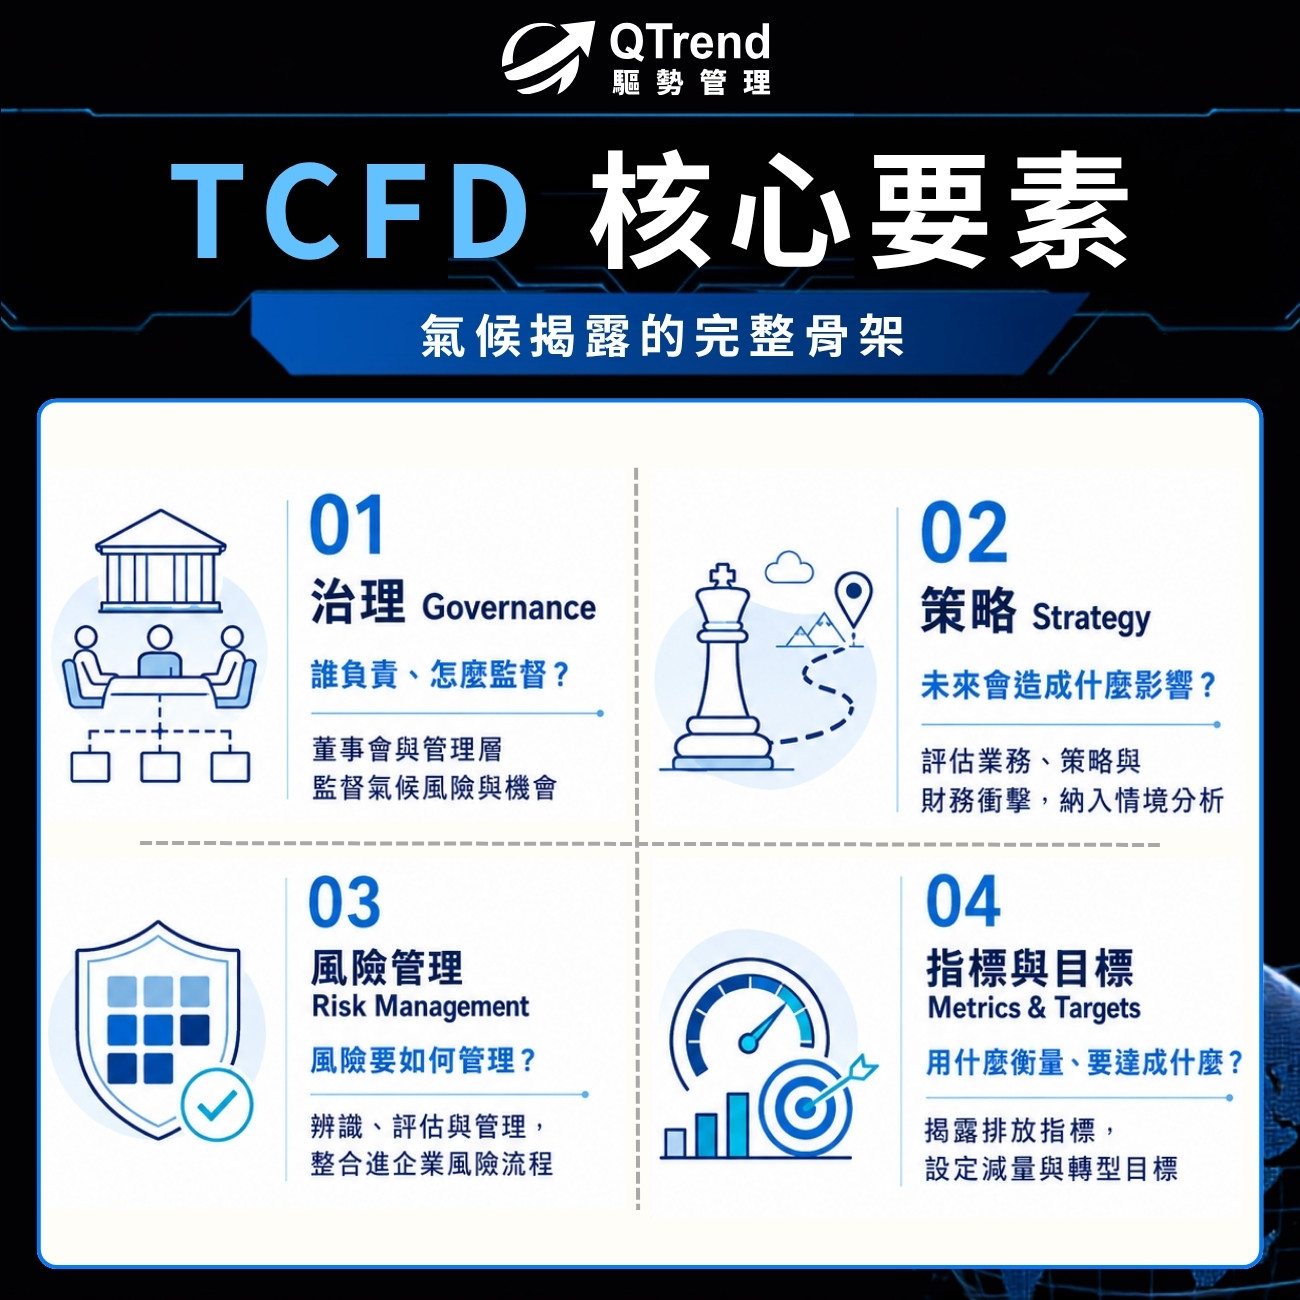
TCFD 的四大核心要素,是整個氣候揭露的骨架,每一項回答的問題都不同。四大核心的官方定義可參考 IFRS 永續揭露準則官方資源(ISSB 於 2023 年承接 TCFD)。
治理(Governance)
揭露董事會與管理層如何監督、管理氣候相關的風險與機會。重點在誰負責、怎麼監督——例如董事會多久檢視一次氣候議題、由哪個層級的主管實際負責。
策略(Strategy)
揭露氣候風險與機會對企業業務、策略與財務規劃的實際與潛在影響,並要求納入情境分析,包含較嚴苛的升溫情境。這一項是四大核心中最需要往前看的部分:不只描述現況,還要評估未來不同情境下公司會受到什麼衝擊。
風險管理(Risk Management)
揭露企業如何辨識、評估與管理氣候相關風險,以及如何把這些流程整合進公司整體的風險管理機制。關鍵是氣候風險不能自成一格,要和財務、營運風險放在同一套流程裡看。
指標與目標(Metrics & Targets)
揭露用來衡量氣候風險與機會的指標,以及企業所設定的目標。指標通常包含溫室氣體排放的範疇一、範疇二,適用時也包含範疇三;目標則是企業對減量或轉型許下的具體承諾。
四項可對應理解為:治理界定由誰負責、策略評估造成何種影響、風險管理處理如何管理、指標與目標設定以何衡量、達成何種目標。
實務案例:驅勢管理曾協助一家國內知名被動元件上市櫃企業,完成第一份 TCFD 專屬報告。對方最卡的不是要不要做,而是四大架構如何實際運用、又如何整合成一份報告:尤其氣候情境分析與各產業專屬的 SASB 指標,企業幾乎不清楚該揭露什麼。驅勢管理並未套用制式課程,而是先採集該公司的產業特性與數據,以工作坊方式解析準則背後的意義,手把手帶著逐項完成。最後這份報告獲金管會認定符合 TCFD 要求。
就驅勢管理服務多家上市櫃企業的經驗,做 TCFD 四大架構最常卡的,是如何把四項要求整合成一份能對外揭露的報告;其中又以氣候情境分析與產業專屬的 SASB 指標最為模糊,多數企業並不清楚這兩者實際該揭露什麼。
為什麼企業要看 TCFD?
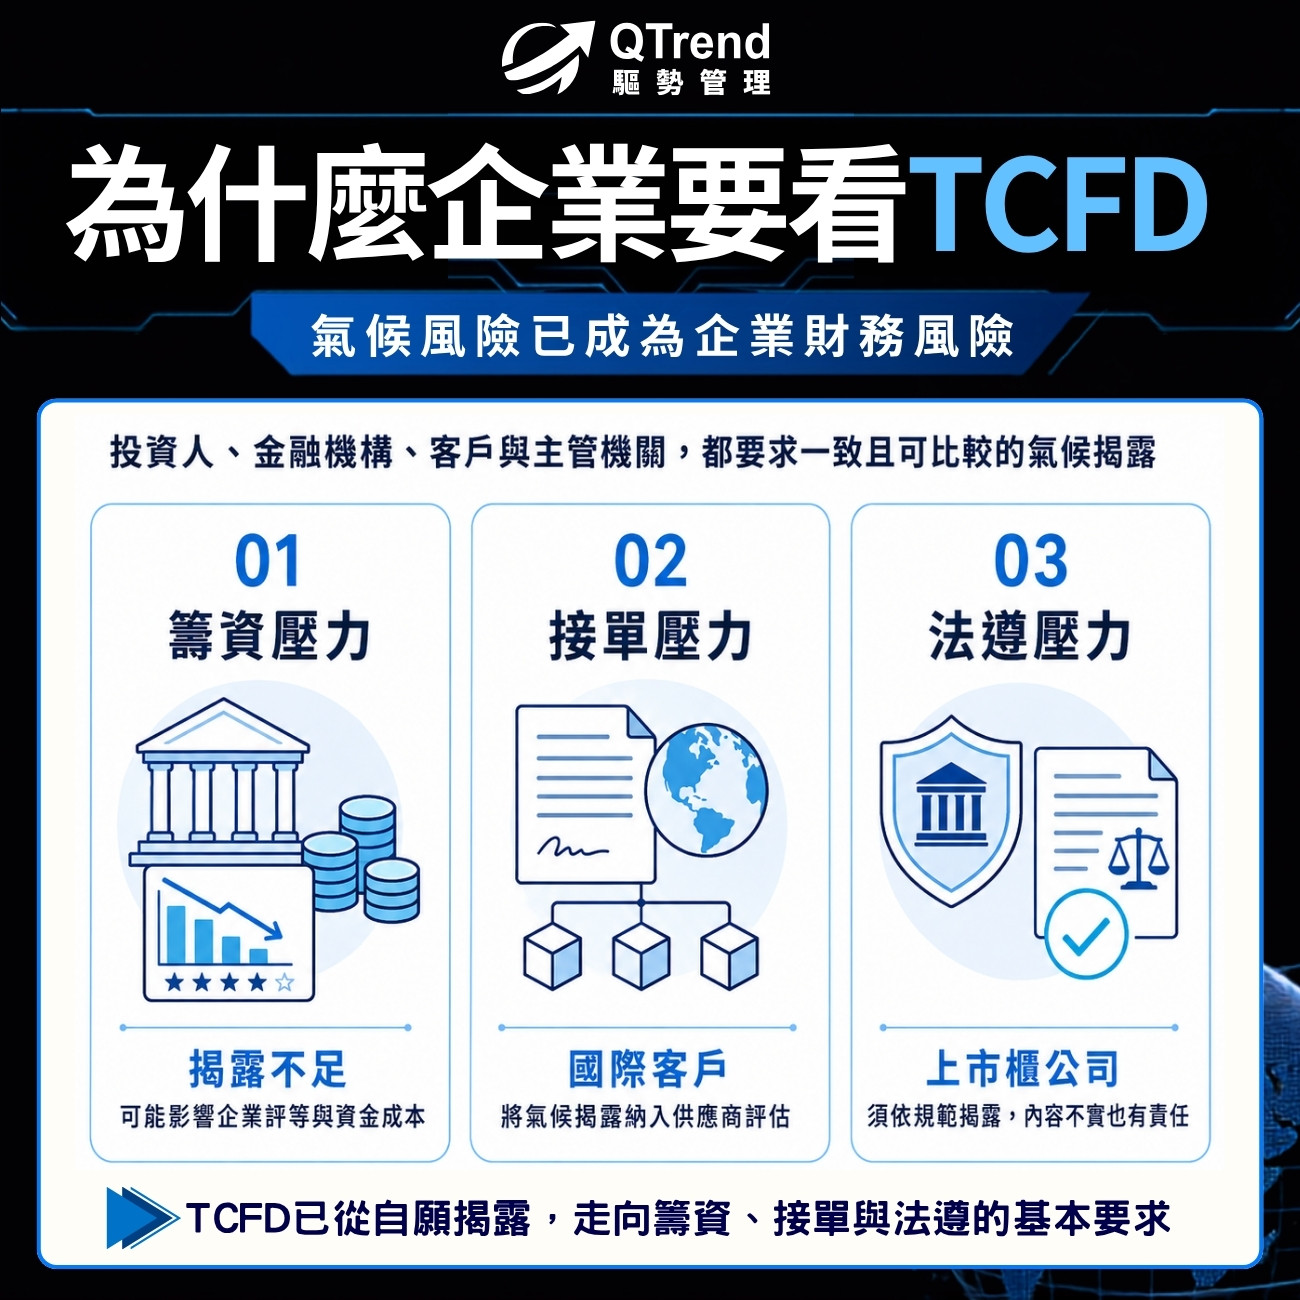
做不做 TCFD,對多數企業而言已經不是自願題。投資人與金融機構把氣候風險視為財務風險,要求企業提供一致、可比較的揭露;供應鏈上的客戶、主管機關也逐步跟進。
在台灣,金管會已將氣候相關揭露納入上市櫃公司的規範,相關背景與時程可見 金管會永續發展路徑圖。
實際的壓力來自三個方向:籌資時,揭露不足可能影響評等與資金成本;接單時,國際客戶會把氣候揭露列入供應商評估;法遵上,未依規定揭露或揭露不實會有相應責任。這代表 TCFD 四大架構不是報告書上多加幾頁,而是牽動籌資、客戶與法遵的實務工作。
常見迷思:做了永續報告書就等於做了 TCFD?
與其說是誤解,不如說多數企業對 TCFD 相當陌生,不確定它到底涵蓋什麼,因而常誤以為出了永續報告書就等於做了 TCFD;實際上 TCFD 只是永續報告書要揭露的一部分。
就驅勢管理的觀察,真正最容易被漏掉的,是氣候情境分析與相關財務揭露這兩塊:不是不想做,而是不知道怎麼執行。
TCFD 和永續報告書、IFRS 有什麼關係?
三者角色不同:TCFD 是架構,永續報告書是承載揭露的載體,IFRS S1/S2 則是接手 TCFD 的準則。企業現在依循的準則是 IFRS,但底層邏輯仍是 TCFD 的四大核心;理解四大核心,即掌握現行揭露的骨架。
想了解 TCFD 解散與接手的完整經過,可參考〈TCFD 解散了嗎?〉;想深入 IFRS S1/S2 準則內容,可參考〈IFRS S1/S2 的關係與差異〉。
常見問題
TCFD 是什麼?
TCFD 是氣候相關財務揭露架構,涵蓋治理、策略、風險管理、指標與目標四大核心。它由金融穩定委員會(FSB)發起,主張氣候變遷是財務議題,要求企業以一致的方式揭露氣候對財務的影響,供投資人、貸款方與保險業者評估風險。2023 年後,其架構由 IFRS S2 接手沿用。
TCFD 四大核心是哪四個?
TCFD 四大核心是治理、策略、風險管理、指標與目標。治理揭露董事會與管理層如何監督氣候議題;策略揭露氣候對業務與財務的影響並含情境分析;風險管理揭露如何辨識與管理氣候風險;指標與目標揭露衡量用的指標(含溫室氣體排放)與設定的目標。四項合起來構成完整的氣候財務揭露。
TCFD 報告書要怎麼寫?
TCFD 報告書依四大核心架構撰寫:先交代治理與策略,再說明風險管理流程,最後列出指標與目標。實務上多數企業會把這四塊整合進永續報告書,而非另出獨立文件。各區塊的具體撰寫方式與範例可延伸參考:永續報告書架構怎麼寫。
掌握四大核心只是永續揭露第一步,驅勢管理協助企業完整落地
TCFD 四大核心是理解永續揭露的起點,真正的難處往往在如何把治理、策略、風險管理、指標與目標落到自家報告裡。驅勢管理長期協助企業建立符合現行準則的氣候揭露架構,把抽象要求轉成可執行的步驟。
若想先掌握整體永續揭露的脈絡,建議從永續揭露知識中心開始。