TCFD 已於 2023 年 10 月解散,任務併入 ISSB 的 IFRS S1/S2。架構一脈相承,現在依循 IFRS 即可,不用再追 TCFD。
本文重點整理
- TCFD 於 2023 年 10 月解散,任務移交 ISSB
- IFRS S1/S2 完整納入 TCFD 四大核心建議
- 兩者架構相同,差在 IFRS 要求更嚴、更具體
- 已做過 TCFD 的公司補強即可,不必重來
如果你最近才得知 TCFD 已經解散,公司卻同時被要求導入 IFRS S1/S2,很容易誤以為這是兩套必須從頭來過的制度。實際上,兩者是同一條演進脈絡的前後段。以下就說清楚:TCFD 解散的來龍去脈、由誰接手、與 IFRS S2 的差異,以及已導入 TCFD 的企業該如何銜接。
TCFD 解散了嗎?當時發生了什麼事?
TCFD 已於 2023 年 10 月解散,任務移交國際永續準則理事會(ISSB),由 IFRS S1/S2 接手。
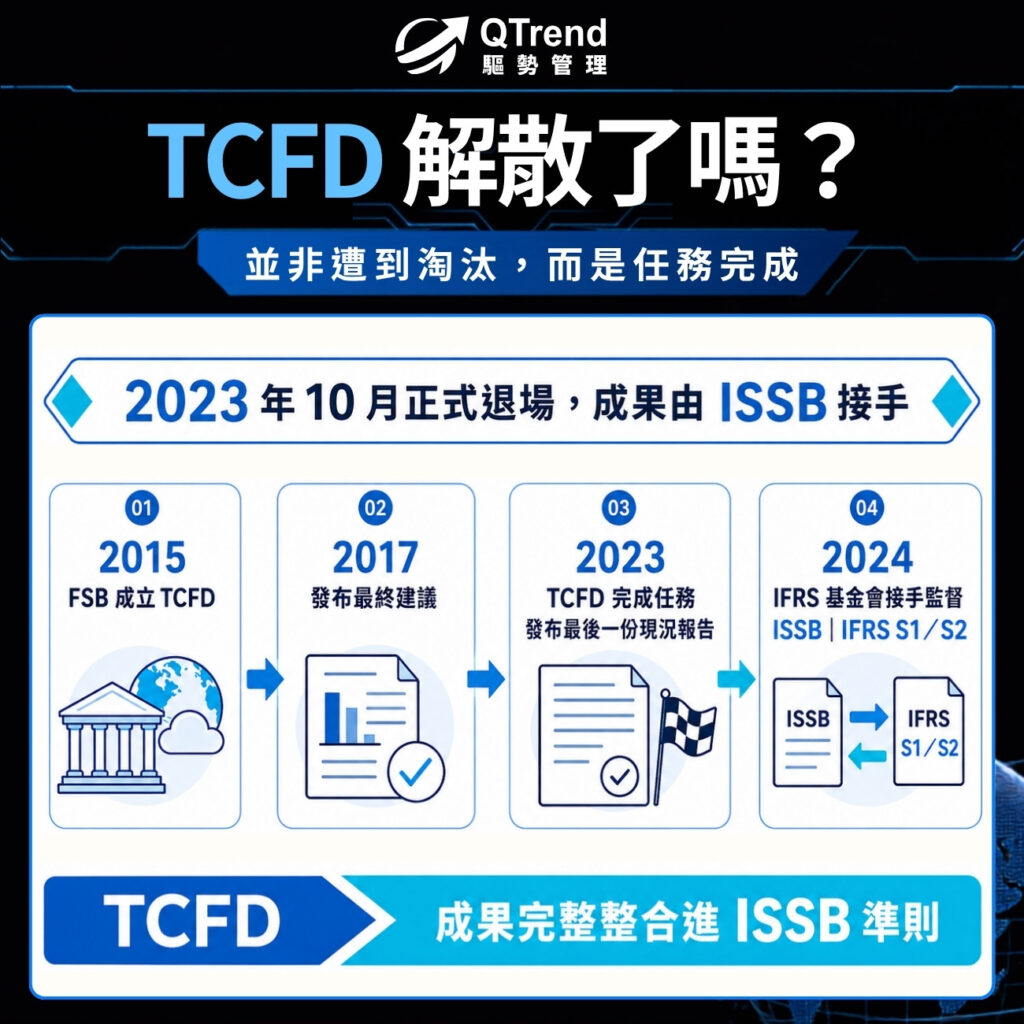
TCFD 是金融穩定委員會(FSB)在 2015 年成立、2017 年提出最終建議的氣候相關財務揭露架構。FSB 在 2023 年 7 月宣布它的任務已經完成,因為 ISSB 準則正好把 TCFD 的成果整包整合了進去;同年 10 月,TCFD 發布最後一份現況報告後正式退場,企業氣候揭露的監督工作則從 2024 年起交給 IFRS 基金會(詳見 IFRS 基金會官方公告)。
所以 TCFD 並非遭到淘汰,而是任務完成、功成身退。
TCFD 走入歷史後,現在該依循的是 IFRS S1/S2
現在不必再追 TCFD,依循 IFRS S1/S2 即可,架構一脈相承。
對企業實務而言,真正的問題不在於「該選 TCFD 或 IFRS」。IFRS S1 規範一般永續揭露、IFRS S2 規範氣候揭露,兩者皆由 ISSB 發布,並已將 TCFD 的四大核心一併納入。IFRS 基金會明確指出:只要依循 IFRS S1 與 S2,即等同符合 TCFD 建議,無須兩套並行。
如果過去已經照 TCFD 架構寫過報告,這些基礎不會白費。
台灣這邊,金管會採循序接軌 IFRS 永續揭露準則的路徑分階段導入:依實收資本額將企業分為三個階段,資本額越大者越早適用。各階段的實際適用年度與門檻,請見〈金管會永續揭露三階段時程:我公司哪年開始〉,官方時程亦可對照 金管會永續發展路徑圖。
架構沒變,那 TCFD 和 IFRS S2 到底差在哪?
IFRS S2 沿用 TCFD 四大核心架構,但揭露要求更嚴、更具體。
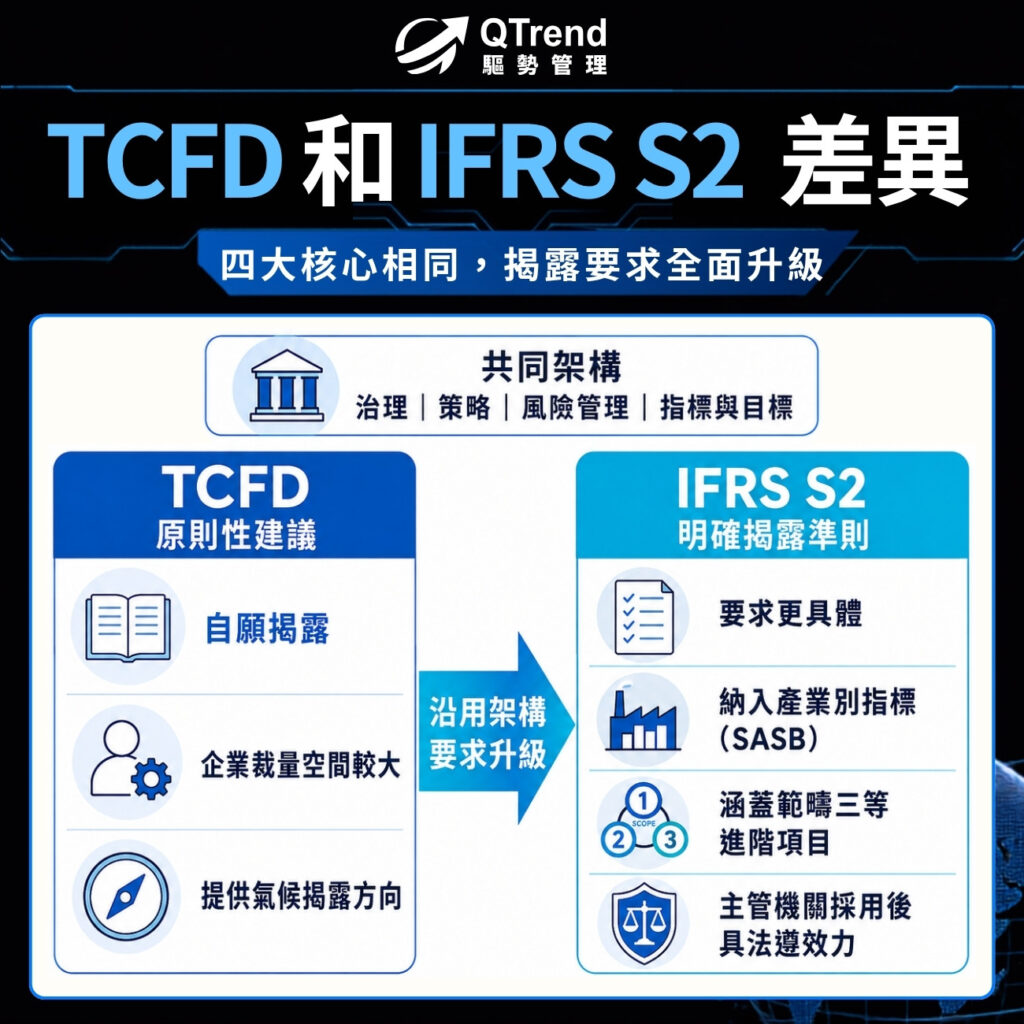
TCFD 提供的是原則性、自願性的建議,企業自主裁量的空間較大;IFRS S2 沿用同一組四大核心,但將各項揭露內容規範得更明確,並納入產業別指標(SASB)、範疇三等進階項目,且經各國主管機關採用後即具法遵效力,不再屬企業可自由選擇的範圍。
四大核心的定義本身並未改變,若需複習治理、策略、風險管理、指標與目標的內涵,可見TCFD 是什麼?四大核心要素解析;若需逐項比對兩者差異,IFRS 基金會亦發布有 IFRS S2 與 TCFD 建議對照表。
TCFD 與 IFRS S2 對照
| 比較面向 | TCFD(2017–2023) | IFRS S2(2023 起) |
| 架構基礎 | 四大核心:治理、策略、風險管理、指標與目標 | 沿用同一組四大核心,不另起爐灶 |
| 揭露要求 | 原則性建議,企業裁量空間大 | 更具體、更細,含產業別指標(SASB)、範疇三等進階要求 |
| 性質與效力 | 自願性揭露框架 | ISSB 發布之準則,經主管機關採用後具法遵效力 |
| 監督機構 | FSB 轄下的任務小組(已解散) | IFRS 基金會/ISSB(自 2024 年起承接) |
我們曾協助一家被動元件廠商銜接 IFRS S2。它原本的 TCFD 報告尚無法完整對應四大核心架構,氣候變遷情境分析與碳管理的揭露也明顯不足。我們比對 TCFD、IFRS S2 與金管會年報的揭露要求後判斷,情境分析與碳管理有相當大一部分尚未涵蓋。後續透過客製化培訓工作坊,明確界定數據蒐集的活動與類別,逐步補齊揭露。
最關鍵的改變不在報告本身,而在於企業真正理解了準則的內涵,清楚規範究竟在要求什麼,才能主動因應後續揭露。
已經導入 TCFD 的公司,接下來怎麼銜接 IFRS S2?
銜接的重點是補強,而非重寫。以 IFRS 基金會的對照表,把四大核心裡被要求加強的地方一項一項補起來,實務上最常需補強的是量化指標、產業別指標與範疇三。
更進一步,是將永續與氣候議題連結至財務影響,這一層正是 IFRS 較 TCFD 更為重視之處。
常見迷思:TCFD 解散了,之前做的是不是白做?
TCFD 雖然解散,但任務已由 ISSB 接手,也就是我們常說的 IFRS 永續揭露準則。制度並未消失,而是換由更正式的準則延續。
驅勢管理實務中最常提醒的一個落差是範疇三。TCFD 屬自願性,溫室氣體盤查只要涵蓋範疇一、範疇二,範疇三僅為選用;IFRS S2 則是具司法管轄權效力的強制規範,範疇三已列為強制揭露。因此做過 TCFD,不等於備妥範疇三。
想接著了解 IFRS S1 與 S2 各自規範什麼、差在哪,請見IFRS S1/S2 是什麼?永續揭露準則白話解析;想回到永續揭露的整體架構,請見永續揭露知識中心 。
常見問題
我公司之前是 TCFD 簽署者,現在還有效嗎?
TCFD 解散後,官方的支持者(supporter)名單已停止維護、不再更新。你仍然可以繼續參考 TCFD 建議,但正式該依循的對象已經是 IFRS S1/S2;照這兩套準則揭露,就等於符合原本的 TCFD 建議。
TCFD 和 IFRS S2 差在哪?
架構一樣,差在強制力與細緻度。IFRS S2 沿用同一組四大核心,但多了產業別指標與範疇三等更具體、可量化的要求,而且採用後具法遵效力,不再是自願性建議。
現在還要做 TCFD 嗎?
不必。IFRS 基金會已經說明,照 IFRS S1/S2 做就等於符合 TCFD 建議,兩套不需並行。
銜接 IFRS S1/S2,驅勢管理協助企業釐清落差
多數企業在過渡到 IFRS S1/S2 時,卡關的並非架構本身,而是量化指標、範疇三等更細緻的揭露要求。驅勢管理長期協助企業盤點現況與準則之間的落差、排定補強順序。若想建立永續揭露的完整脈絡,歡迎回到永續揭露知識中心,掌握從法規時程到各項準則的全貌。