永續揭露是依 IFRS S1/S2 揭露氣候與永續財務風險的制度;其前身 TCFD 已併入此準則,台灣由金管會分階段接軌上市櫃公司。
永續揭露是要求企業將氣候與永續議題所帶來的財務風險,依 IFRS S1/S2 以可比較、可查核的方式正式對外揭露。此套國際格式即 IFRS S1/S2 前身為氣候揭露框架 TCFD,自 2023 年起整併進此新制。
本頁不深入單一準則,僅梳理整套制度的輪廓、彼此關係,以及企業依自身適用階段應優先閱讀的專篇。
永續揭露是什麼?為什麼現在要做?
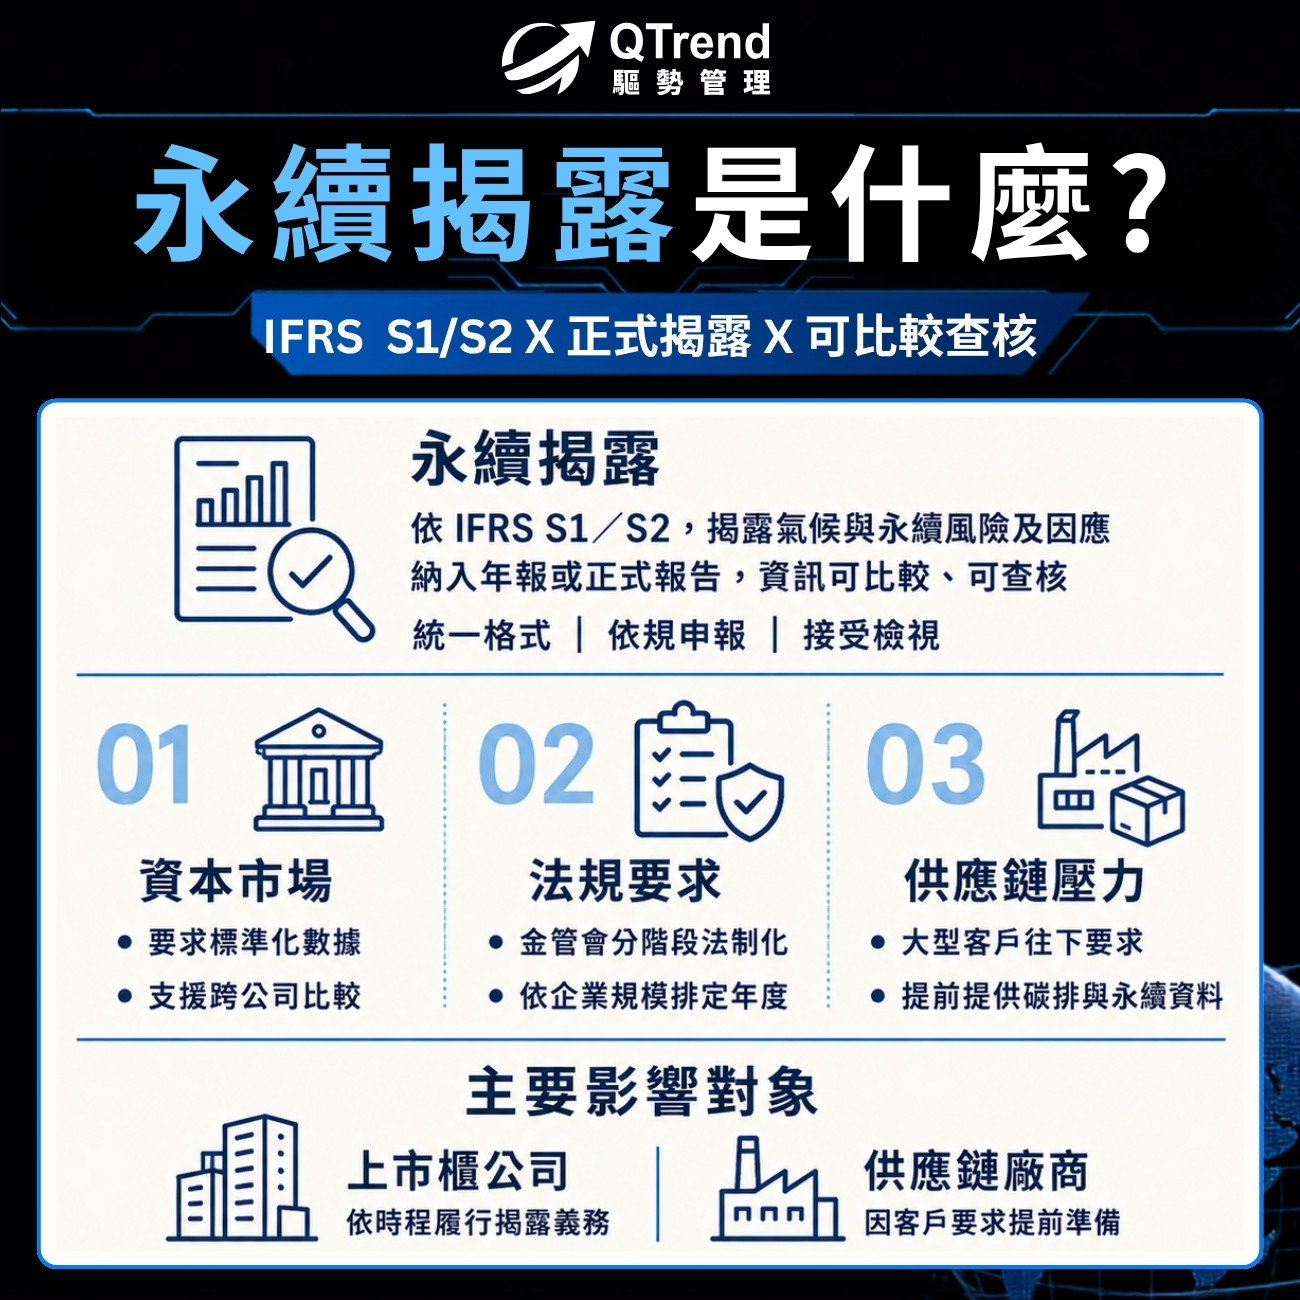
永續揭露是將企業於氣候與永續面向所面對的風險與因應,依 IFRS S1/S2,以可比較、可查核的方式納入正式揭露文件(通常隨年報或另行出具報告書)。相較於過去企業自願性的形象溝通,其關鍵差異在於:具備統一格式、須依規申報,且將受檢視。
其時程之所以在此刻收緊,源於三股同時施加的力量:
- 資本市場要求可比較的資訊:投資人不再滿足於缺乏一致基準的永續敘述,需要能跨公司比較的標準化數據。
- 金管會將其法制化:永續揭露由鼓勵轉為分階段的法定義務,依企業規模排定適用年度。
- 大型客戶沿供應鏈往下要求:即便尚未被主管機關納管,企業也常因上游客戶要求而須提供碳排與永續資料。
在此三股力量下,多數企業並非主動投入,而是被動因應。此制度主要影響兩類對象:一為上市櫃公司,須依金管會時程履行揭露義務;二為供應鏈廠商,常因大型客戶要求而提前受到牽動。企業屬於何者、適用年度為何,可對照下方金管會三階段時程專篇。
先釐清一個最常見的企業誤解:
以為永續揭露只是把原本的 ESG 報告書換個名稱,或再多寫一份。
實際兩者的讀者與目的並不相同。ESG 報告書主要面向社會大眾溝通;永續揭露則是提供給投資人、貸款人與資金提供者的資訊,依 IFRS S1/S2 將企業營運過程中產生的永續風險與機會,轉化為財務語言,對企業的財務管理具有實質影響力。
TCFD、IFRS S1/S2、金管會時程之間的關係
三者置於同一條時間線上最為清楚:TCFD 最早為氣候揭露立下共同語言,此一邏輯後續由 IFRS S1/S2 永續揭露準則 承接並升級為正式國際準則;台灣端則由金管會發布接軌 IFRS 永續揭露準則藍圖,決定在地的導入對象與順序。因此 TCFD 並非遭到推翻,而是被納入新制。
兩份準則的分工為:IFRS S1 涵蓋一般永續資訊(企業整體面對的永續風險與機會),IFRS S2 專責氣候(溫室氣體、氣候風險等),企業多半先觸及 S2。
無論 TCFD 或 IFRS S2,揭露皆環繞同樣四個面向組織,此亦為整套制度的架構主軸:
- 治理:董事會與管理階層對永續與氣候議題的監督機制
- 策略:相關風險與機會對企業營運、財務及發展方向的實際影響
- 風險管理:企業辨識、評估及因應上述風險所採行的流程
- 指標與目標:用以追蹤的量化指標(如碳排放量)及所設定的目標
掌握一條演進脈絡與四大面向架構,即可建立整體輪廓;各面向的具體揭露內容另見〈TCFD 四大核心要素〉與〈IFRS S1/S2 白話解析〉。
金管會分階段接軌的適用對象與各階段年份屬官方時程,具體級距與起始年,請以金管會與證交所最新公告為準。
永續揭露的整體流程為何?
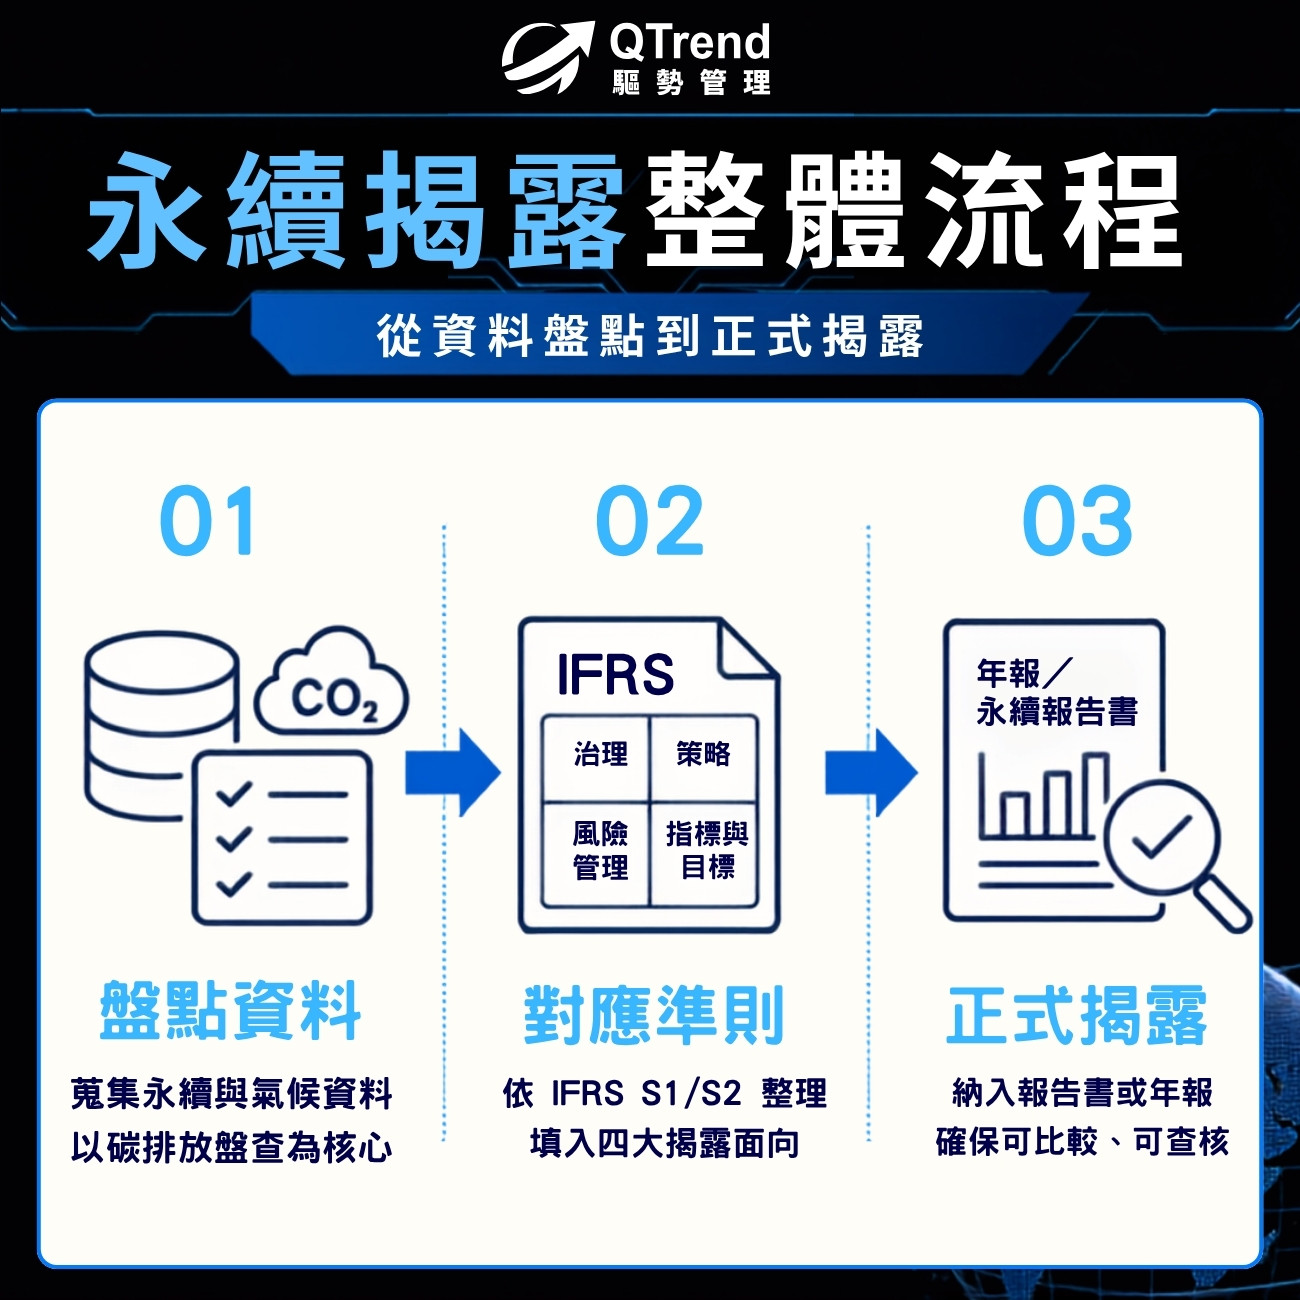
對尚在起步的企業,整體流程大致分為三階段:首先盤點自身的永續與氣候資料(碳排放為核心);其次將資料對應準則,填入 IFRS S1/S2 所要求的四個面向;最後將成果正式揭露於報告書或年報,並確保可比較、可查核。
各階段細節(如報告書撰寫方式、範疇三計算)另有專篇說明,此處先建立整體流程認知。
永續揭露包含哪些內容?
以下依企業實務上最常面對的三類問題,整理各專篇;每則先點出關鍵所在,如需深入可參閱對應專文。
制度全貌:範疇與準則的承接關係
- 治理、策略、風險管理、指標與目標,是各份揭露文件共通的四個面向,亦為 TCFD 所奠定的架構主軸;掌握此四者,即可建立對整套制度的輪廓認知。詳見〈TCFD 四大核心要素〉。
- 企業過往依循的 TCFD 是否仍然適用,為常見疑問。TCFD 已於 2023 年將任務移交 IFRS 準則,原有架構獲得承接而非廢除。詳見〈TCFD 與 IFRS S1/S2 的關係〉。
- 實際須遵循的核心準則為此二者:IFRS S1 涵蓋一般永續資訊,IFRS S2 專責氣候相關揭露,企業多半先觸及 S2。兩者的規範內容與差異,詳見〈IFRS S1/S2 白話解析〉。
實際產出:揭露文件與常見疏漏
- 報告書出版並不等同揭露完備;架構未妥善規劃、資料未對應準則,是最常見的兩類缺失。詳見〈永續報告書撰寫:架構與常見錯誤〉。
- 範疇三為供應鏈上下游的間接排放,往往佔企業總排放大半,亦是 IFRS S2 中最難量化、最易遺漏的部分,揭露不完整將直接影響數據可信度。詳見〈範疇三與供應鏈碳排揭露〉。
- 氣候情境分析要求企業推演不同暖化情境對財務的衝擊,為實務上最難具體產出的環節。詳見〈氣候情境分析執行方式〉。
自身定位:適用時程、範圍界線與責任歸屬
- 首要確認者,為企業依資本額對應的適用年度;時程判斷失準,將牽動後續整體準備節奏。詳見〈金管會三階段時程〉。
- 永續揭露、ESG 評級與第三方確信屬三種不同事項,卻經常被混為一談;概念未釐清,資源易配置於非法規要求之處。詳見〈永續揭露、ESG 評級與確信之區別〉。
- 揭露內容如有錯誤或不實,責任將及於董事會,而非止於永續部門。詳見〈揭露不實的法律責任〉。
永續揭露不包含什麼?
永續揭露聚焦法規揭露本身,與另外兩項常被混為一談者實屬不同:
- ESG 評級(如 CDP、DJSI、EcoVadis):由外部機構評分與排名,與法定揭露分屬不同體系。
- 第三方確信:由查核機構就揭露內容提供獨立確信,屬揭露完成後的程序,非揭露本身。
本頁就此二者僅作概念辨析,本站不提供該類服務。台灣在地的揭露規範與申報資訊,亦可參考證交所 ESG InfoHub 永續揭露專區。
關於驅勢管理
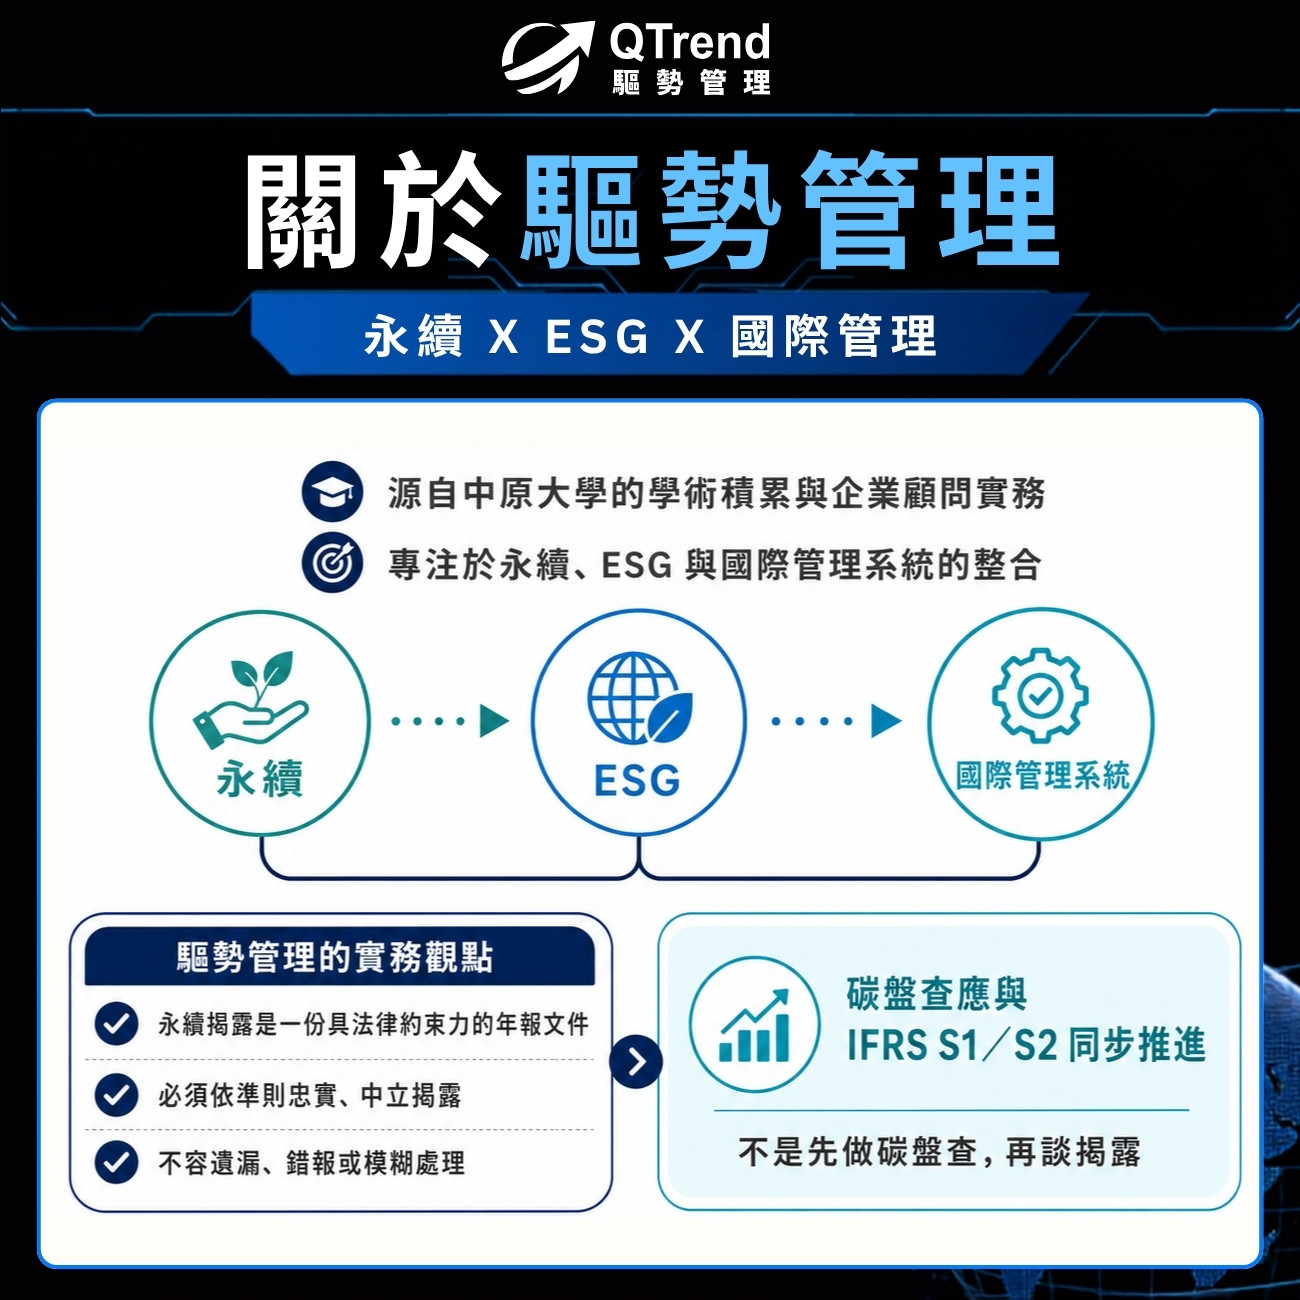
驅勢管理(Q-Trend)源自中原大學的學術積累與企業顧問實務,專注於永續、ESG 與國際管理系統的整合。
在永續揭露領域,團隊具備直接相關的專業資歷:首席顧問利錦文擁有 20 年管理系統與永續輔導經驗,持有 GHG、ISO 14068-1 與 IRCA 主導稽核員資格;團隊並具備 IFRS S1/S2 主任稽核與確信員、ISO 14064/14067/14068 稽核等資格,得以完整銜接從碳盤查到正式揭露的各個環節。完整團隊資歷與服務範圍詳見關於驅勢管理。
驅勢管理的實務觀點:永續揭露本質上是一份具法律約束力的年報文件,必須依準則忠實、中立揭露,不容遺漏、錯報或模糊處理。也正因如此,碳盤查應與 IFRS S1/S2 同步推進,而非「先做碳盤查、再談揭露」的先後關係,這是許多企業一開始最常忽略的一點。
多數企業最該優先釐清的,不是先把報告書寫出來或先完成碳盤查,而是認清永續揭露是一份必須忠實、中立、不容遺漏的法定揭露文件。
永續揭露常見問題
永續揭露是什麼?
永續揭露是企業將自身面對的永續與氣候風險,依 IFRS S1/S2 以可比較、可查核的方式對外說明的一套制度。核心在於使永續資訊由形象敘述,轉為須對應財務與風險的正式揭露。
永續揭露、TCFD、IFRS S1/S2 是什麼關係?
三者為同一條演進脈絡,而非互相取代。TCFD 先建立氣候揭露的共同語言,此架構後續由 IFRS S1/S2 承接為正式國際準則,台灣再由金管會規劃在地接軌時程,可概括為由起點架構、正式準則至在地時程的接續。
永續揭露包含哪些、不包含哪些?
包含 TCFD、IFRS S1/S2、範疇三與金管會時程等法規揭露子題;不包含 ESG 評級(CDP、DJSI、EcoVadis)與第三方確信的實際執行。
永續揭露一定要做嗎?未做會有何後果?
是否納入及自何年適用,取決於金管會分階段時程與企業於供應鏈中的角色(具體以官方公告為準)。即便非首波被要求揭露的企業,亦常因大型客戶的供應鏈資料要求而提前受到牽動。
永續揭露與永續報告書是同一件事嗎?
二者並不等同。永續報告書為承載揭露內容的載體之一,永續揭露則為其背後的制度與要求;相同揭露資訊亦可能呈現於年報或其他法定文件。因此已出版報告書不等同於揭露到位。
企業應從何處著手了解永續揭露?
建議先建立整體概念:欲掌握基本觀念,可自 TCFD 與 IFRS S1/S2 二篇入門;欲確認自身適用年度,可先參閱金管會時程專篇;若已著手準備報告書,則自永續報告書撰寫專篇切入。
企業如需評估自行辦理或委由顧問,可參閱〈永續揭露應自行辦理或委由顧問〉;關於驅勢管理的輔導範圍,請見永續揭露與國際評鑑因應服務。